
A Reforma Tributária do consumo já começou a alterar a rotina fiscal das empresas brasileiras. Para supermercados, lojas, distribuidores, atacadistas, varejistas e outros negócios comerciais, a mudança não envolve apenas novas siglas: ela exige revisão de sistemas, documentos fiscais, formação de preços, contratos, créditos tributários e planejamento financeiro.
Para empresas da Baixada Fluminense, esse processo merece atenção especial. Negócios que operam em municípios como Nova Iguaçu, Duque de Caxias, São João de Meriti, Belford Roxo e outras cidades da região precisam entender como a transição do modelo atual para CBS e IBS pode afetar margens, fluxo de caixa e competitividade.
A preparação também deve considerar o modelo de operação de cada negócio. Uma empresa varejista que vende majoritariamente ao consumidor final pode enfrentar efeitos diferentes de um comércio atacadista ou distribuidor com forte atuação B2B.
Por isso, integrar as mudanças da reforma ao planejamento tributário para comércio na Baixada Fluminense é uma medida importante para antecipar impactos e comparar cenários.
Em 2026, a transição deixou de ser apenas um tema para planejamento futuro. O período de testes de IBS e CBS já está em andamento e novas exigências relacionadas aos documentos fiscais eletrônicos fazem parte do cronograma de implantação.
Segundo o cronograma da Reforma Tributária do Consumo apresentado pela Receita Federal, 2026 funciona como ano de testes dos novos tributos.
Neste artigo, você entenderá os principais impactos da Reforma Tributária para Empresas do Comércio na Baixada Fluminense, o que muda no Simples Nacional, quais processos precisam ser revisados e como preparar a empresa para as próximas etapas da transição.
O que muda com a Reforma Tributária para empresas do comércio?
A Reforma Tributária para Empresas do Comércio na Baixada Fluminense modifica principalmente a tributação sobre o consumo, substituindo gradualmente tributos atuais por um modelo baseado na CBS — Contribuição sobre Bens e Serviços — e no IBS — Imposto sobre Bens e Serviços.
A Lei Complementar nº 214/2025 instituiu o IBS, a CBS e o Imposto Seletivo e estabeleceu parte relevante das regras do novo sistema tributário.
Para o comércio, isso significa revisar desde a emissão da nota fiscal até o aproveitamento de créditos tributários. A mudança também pode interferir no custo das mercadorias, na relação com fornecedores, no preço de venda, no fluxo financeiro e na escolha do regime tributário.
Em termos práticos, a reforma deve ser tratada como uma transformação fiscal, financeira, comercial e tecnológica. A empresa precisa compreender não apenas quanto poderá pagar de tributos, mas como os novos mecanismos afetarão toda a sua cadeia de operações.
Por que a Reforma Tributária exige atenção do comércio em 2026?
A Reforma Tributária do Consumo adotou um modelo de IVA dual. A CBS é um tributo federal, enquanto o IBS reúne competências de estados e municípios. O novo sistema foi estruturado com maior utilização da não cumulatividade e com tributação relacionada ao destino do consumo.
Para empresas comerciais, o efeito não pode ser analisado apenas pela comparação entre uma alíquota atual e uma futura.
É necessário avaliar toda a cadeia.
Uma loja, supermercado ou distribuidora compra mercadorias de diferentes fornecedores, possui despesas operacionais, vende para consumidores finais ou outras empresas e pode operar simultaneamente em canais físicos e digitais.
A forma como essas operações geram débitos e créditos de IBS e CBS pode alterar o custo tributário efetivo de determinadas transações. Esse ponto é particularmente importante para negócios com margens reduzidas e grande volume de vendas.
2026 é um ano de adaptação operacional
O ano de 2026 funciona como período de testes dos novos tributos. Estão previstas alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS, observadas as regras específicas estabelecidas para essa etapa da transição.
A própria Receita Federal esclarece, em suas orientações oficiais sobre a Reforma Tributária em 2026, as obrigações acessórias e condições aplicáveis durante o período de testes.
Além disso, desde 3 de agosto de 2026, o preenchimento dos campos relativos ao IBS e à CBS passou a integrar uma etapa importante de adequação dos documentos fiscais eletrônicos para empresas do regime regular, conforme orientações do Comitê Gestor do IBS.
Na prática, isso transforma 2026 em um período importante para testar:
- parametrizações fiscais;
- cadastros de produtos;
- classificações tributárias;
- integrações entre ERP e sistemas fiscais;
- emissão de NF-e e NFC-e;
- cálculo de IBS e CBS;
- conciliação de dados fiscais e financeiros;
- comunicação entre empresa e contabilidade.
Empresas que utilizarem o ano apenas para acompanhar notícias podem chegar às próximas etapas da transição com processos fiscais ainda despreparados.
Como preparar uma empresa do comércio para as novas regras?
A preparação para a Reforma Tributária para Empresas do Comércio na Baixada Fluminense deve envolver áreas contábil, fiscal, financeira, comercial e tecnológica.
Um processo estruturado pode seguir as etapas abaixo.
1. Mapear todas as operações da empresa
O primeiro passo é identificar como a empresa compra, vende e movimenta mercadorias. Quanto mais detalhado for esse mapeamento, melhor será a capacidade de projetar os efeitos tributários.
É necessário levantar, por exemplo:
- produtos comercializados;
- fornecedores;
- clientes pessoa física e jurídica;
- operações interestaduais;
- vendas para consumidor final;
- devoluções;
- bonificações;
- transferências;
- importações, quando existentes;
- vendas realizadas por marketplaces ou e-commerce.
Esse diagnóstico permite entender quais operações terão maior exposição às mudanças e quais merecem simulações específicas.
2. Revisar o cadastro tributário dos produtos
NCM, natureza das operações, classificações fiscais e demais informações utilizadas no ERP precisam estar corretas e atualizadas.
Um cadastro incorreto pode gerar problemas na emissão do documento fiscal, na aplicação do tratamento tributário e na futura apropriação de créditos.
Quanto maior o número de SKUs da empresa, maior a necessidade de automatização e controle. Supermercados e grandes varejistas, por exemplo, podem trabalhar com milhares de produtos e diferentes tratamentos fiscais.
Para esse segmento, vale complementar a análise com o conteúdo sobre Reforma Tributária para supermercados e proteção da margem de lucro.
3. Conferir se o ERP está preparado
A Reforma Tributária possui forte componente tecnológico. Sistemas de gestão, PDVs, plataformas de emissão fiscal e integrações contábeis precisam acompanhar os leiautes e regras publicados pelos órgãos responsáveis.
A empresa deve verificar com o fornecedor do sistema:
- se a versão utilizada está atualizada;
- se os novos campos fiscais já foram implementados;
- como funciona a parametrização de IBS e CBS;
- se existe ambiente adequado para testes;
- como serão tratados créditos e débitos;
- como novas notas técnicas serão incorporadas ao sistema.
A atualização do software, entretanto, não substitui a revisão tributária. Um sistema tecnicamente preparado também pode processar informações incorretas quando o cadastro de produtos e operações está mal parametrizado.
4. Simular os impactos financeiros
O planejamento tributário deve comparar cenários com dados reais da empresa.
Não basta perguntar qual será a alíquota de IBS e CBS. É necessário avaliar, entre outros fatores, a incidência dos novos tributos, os créditos permitidos, a estrutura de compras, a margem das mercadorias e o perfil dos clientes.
Em uma análise simplificada, a lógica envolve confrontar os tributos incidentes nas operações com os créditos que podem ser apropriados, respeitando as regras aplicáveis.
Dependendo da cadeia de fornecedores, estrutura de despesas e perfil das vendas, duas empresas do mesmo segmento podem experimentar impactos bastante diferentes.
5. Rever preços e margem de contribuição
Mudanças no custo tributário podem exigir ajustes na política de preços.
Um comércio que mantém a mesma margem nominal sem compreender o novo tratamento fiscal pode perder rentabilidade sem perceber.
Por isso, preço de venda, markup, margem bruta e margem de contribuição devem ser reavaliados em conjunto, considerando também concorrência, giro de estoque e posicionamento comercial.
6. Analisar fornecedores e a cadeia de créditos
A origem das compras ganha relevância em um modelo baseado na não cumulatividade.
A empresa deve avaliar não apenas o preço negociado, mas também o tratamento tributário da operação e os efeitos sobre a cadeia de créditos. Essa análise tende a ser especialmente relevante em operações B2B, nas quais o crédito tributário pode influenciar decisões comerciais.
IBS, CBS, ICMS e PIS/Cofins: o que muda no comércio?
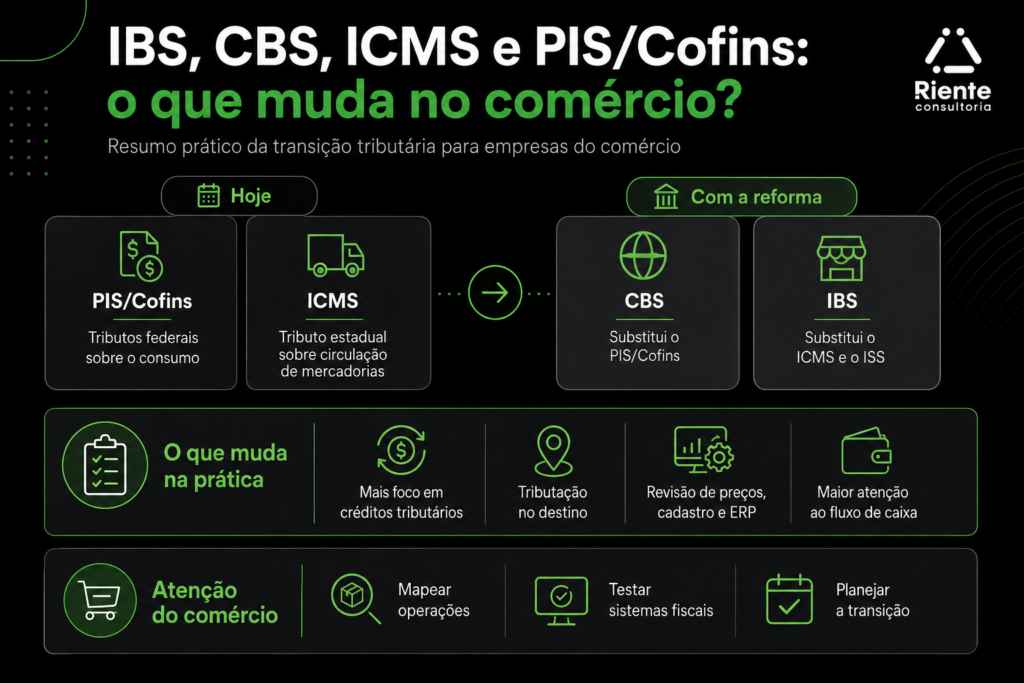
A transição não ocorre de uma só vez.
A Reforma Tributária estabeleceu uma implantação gradual, permitindo que empresas, administrações tributárias e sistemas se adaptem ao novo modelo.
Em 2026, ocorre a fase de testes de IBS e CBS. A partir de 2027, a CBS avança em sua implementação, enquanto a transição de ICMS e ISS para o IBS ocorrerá gradualmente entre 2029 e 2032, até a consolidação do novo modelo em 2033.
A lógica dos créditos ganha relevância
No modelo de IVA, a análise de créditos tributários passa a ocupar uma posição ainda mais importante na gestão fiscal.
Para o comércio, isso pode afetar decisões relacionadas a:
- compra de mercadorias;
- contratação de fornecedores;
- despesas operacionais;
- estrutura logística;
- investimentos;
- formação do preço;
- negociação com clientes empresariais.
Esse cenário também reforça a importância de acompanhar possíveis valores pagos indevidamente no modelo atual. A recuperação de crédito tributário para empresas do comércio pode fazer parte de uma revisão fiscal mais ampla antes das etapas seguintes da transição.
O Simples Nacional continuará existindo?
Sim. A Reforma Tributária não extinguiu o Simples Nacional.
Entretanto, a regulamentação criou novas decisões relacionadas à forma de apuração do IBS e da CBS. A empresa optante pelo Simples poderá, atendidas as regras legais, permanecer com esses tributos dentro da sistemática simplificada ou optar por sua apuração pelo regime regular.
Para 2027, o calendário ganhou relevância adicional. Segundo o Portal do Simples Nacional, a janela de opção aplicável ao exercício de 2027 ocorre entre 1º e 30 de setembro de 2026.
A decisão merece análise individual. Uma empresa que vende predominantemente para consumidores finais pode apresentar uma realidade diferente de outra que vende para empresas interessadas na geração e utilização de créditos.
Para aprofundar essa avaliação, o artigo sobre planejamento tributário para empresas do Simples Nacional detalha os principais pontos que devem ser considerados antes de definir a estratégia tributária.
Cronograma da Reforma Tributária para o comércio
A implantação do novo sistema tributário é gradual. Por isso, o comércio precisa acompanhar não somente 2033, mas cada etapa intermediária.
| Período | Principal mudança | O que o comércio deve observar |
| 2026 | Ano de testes de IBS e CBS | Sistemas, cadastros, documentos fiscais, parametrizações e obrigações acessórias |
| 3 de agosto de 2026 | Nova etapa de obrigatoriedade dos campos de IBS e CBS nos documentos fiscais abrangidos pelo cronograma | Conferir ERP, emissão fiscal e parametrizações |
| 1º a 30 de setembro de 2026 | Janela relevante de opção para o Simples Nacional e para o regime regular de IBS/CBS com efeitos em 2027 | Realizar simulações antes da escolha |
| 2027 | Avanço da CBS e novas regras aplicáveis à transição | Avaliar créditos, preços, contratos e fluxo de caixa |
| 2029 a 2032 | Redução gradual de ICMS e ISS e crescimento da participação do IBS | Administrar a coexistência de regras durante a transição |
| 2033 | Conclusão da transição do novo modelo de tributação sobre o consumo | Operação plenamente adaptada ao sistema de IBS e CBS |
O que empresas do Simples Nacional precisam avaliar em 2026?
Esse é um dos pontos que mais merece atenção entre pequenas e médias empresas comerciais.
A regulamentação alterou o calendário de opção pelo Simples Nacional e estabeleceu a possibilidade de contribuintes desse regime escolherem a apuração regular de IBS e CBS, observados os requisitos e prazos legais.
Antes de tomar qualquer decisão, recomenda-se comparar pelo menos:
- perfil dos clientes;
- participação de vendas B2B e B2C;
- créditos relacionados às compras;
- margem por produto ou categoria;
- estrutura de despesas;
- impacto no fluxo de caixa;
- capacidade administrativa da empresa;
- efeitos comerciais da geração de créditos para clientes.
Não existe uma escolha universalmente melhor. A decisão depende da estrutura econômica, tributária e comercial de cada negócio.
Principais erros na adaptação do comércio à Reforma Tributária
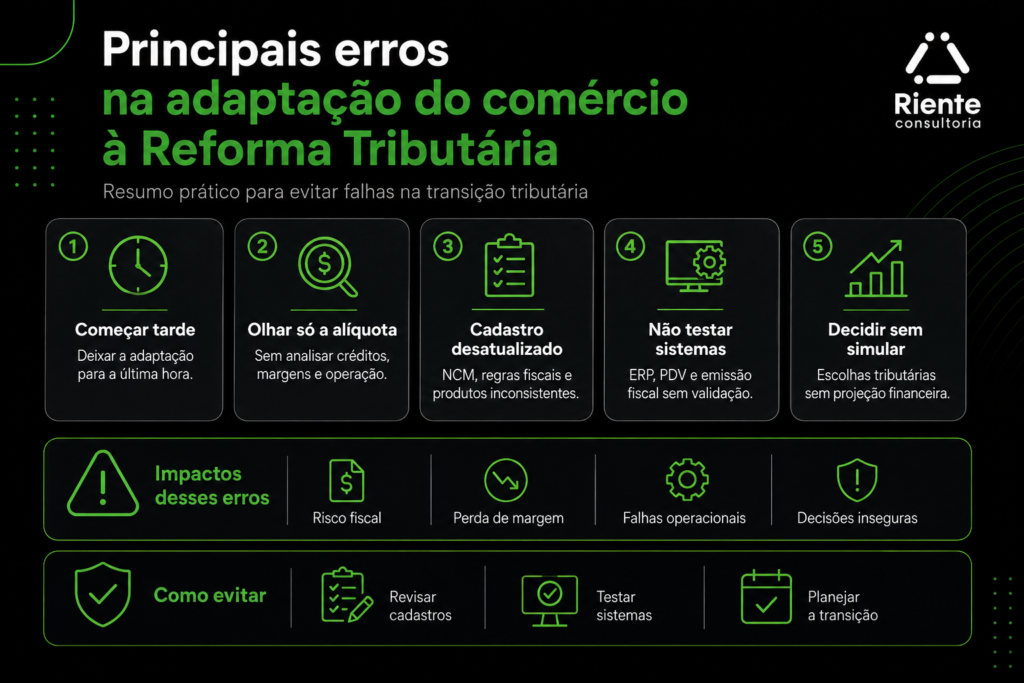
1. Aguardar as próximas etapas para começar a adaptação
A transição operacional já começou. Deixar toda a adaptação para os anos seguintes aumenta a possibilidade de falhas em sistemas, cadastros, documentos fiscais e processos internos.
2. Comparar apenas alíquotas
Alíquota nominal não representa necessariamente a carga tributária efetiva.
Créditos, fornecedores, despesas, regime tributário, mix de produtos e perfil dos clientes também precisam entrar na análise.
3. Ignorar o cadastro de produtos
Erros de NCM, classificação ou parametrização podem comprometer o tratamento fiscal das operações.
Empresas com grande variedade de mercadorias precisam transformar o saneamento cadastral em uma rotina permanente, e não em uma correção feita apenas quando surge um problema.
4. Não envolver o setor financeiro
A Reforma Tributária também pode afetar o fluxo de caixa, a necessidade de capital de giro e a formação de preços.
Por isso, fiscal, contabilidade e financeiro precisam trabalhar de forma integrada.
5. Deixar decisões tributárias para a última hora
Empresas enquadradas no Simples Nacional possuem decisões relevantes para 2027. Sem simulação prévia, a escolha pode acabar sendo baseada apenas na percepção do gestor, sem considerar o impacto sobre margem, créditos e relações comerciais.
6. Não testar sistemas e documentos fiscais
ERP, PDV, emissão fiscal e integrações precisam ser testados.
Uma falha na emissão de NF-e ou NFC-e pode afetar diretamente a operação comercial, atrasar faturamento e gerar inconsistências entre os dados da empresa e da contabilidade.
Quais são os benefícios de uma preparação antecipada?
Preparar a empresa para a Reforma Tributária para Empresas do Comércio na Baixada Fluminense não significa apenas cumprir novas obrigações.
Uma adaptação bem estruturada pode melhorar a própria gestão empresarial.
Maior previsibilidade tributária
Simulações permitem antecipar possíveis alterações na carga tributária e projetar cenários financeiros. Isso reduz decisões tomadas de forma reativa e amplia a capacidade de planejamento.
Melhor controle de custos
A análise detalhada dos créditos e das compras ajuda a compreender o custo efetivo de produtos e fornecedores.
Essa informação também pode apoiar negociações comerciais e decisões relacionadas ao mix de mercadorias.
Maior segurança fiscal
Cadastros revisados, sistemas configurados e processos documentados reduzem o risco de inconsistências na emissão de documentos fiscais e nas apurações.
Formação de preços mais precisa
Conhecer o impacto tributário permite recalcular preços de forma fundamentada.
A empresa reduz o risco de absorver custos inesperados ou elevar preços sem necessidade, preservando margem e competitividade.
Decisões mais estratégicas sobre fornecedores
O fornecedor com menor preço nominal nem sempre será necessariamente o mais vantajoso quando os demais efeitos tributários e financeiros da operação são considerados.
Maior eficiência operacional
A Reforma Tributária também pode estimular empresas a revisar processos que estavam desatualizados.
Integrações entre estoque, vendas, financeiro, ERP e contabilidade tendem a ganhar ainda mais importância durante a transição.
Perguntas frequentes sobre Reforma Tributária para Empresas do Comércio na Baixada Fluminense
A Reforma Tributária já começou a valer em 2026?
Sim. 2026 é o primeiro ano do período de testes do IBS e da CBS e já envolve adequações operacionais e obrigações relacionadas aos documentos fiscais. A implantação completa, entretanto, acontece gradualmente até 2033.
O ICMS acabou em 2026?
Não. O ICMS continua existindo durante a transição. Sua redução gradual, em conjunto com a substituição progressiva pelo IBS, ocorre nas etapas previstas para os próximos anos, com conclusão do novo modelo em 2033.
O Simples Nacional será extinto?
Não. O Simples Nacional permanece. A Reforma Tributária, porém, introduz novas regras e possibilidades relacionadas ao tratamento do IBS e da CBS, o que exige análise antecipada das empresas enquadradas nesse regime.
Empresas do comércio precisam alterar o ERP?
Os sistemas precisam estar compatíveis com os novos leiautes e campos dos documentos fiscais aplicáveis. A empresa deve confirmar com seu fornecedor de ERP se as atualizações necessárias foram implementadas e testar a parametrização antes de depender dela na operação diária.
A Reforma Tributária pode aumentar o imposto do comércio?
O impacto não será igual para todas as empresas. A carga efetiva dependerá de fatores como regime tributário, cadeia de fornecedores, créditos disponíveis, produtos comercializados, estrutura de despesas, margens e perfil dos clientes.
Uma simulação individualizada oferece uma visão mais consistente do que utilizar somente uma alíquota de referência.
Quando uma empresa deve começar o planejamento?
A preparação já deve estar em andamento. Em 2026, empresas precisam revisar cadastros, sistemas, documentos fiscais, cenários tributários e decisões relacionadas aos próximos períodos da transição.
O que o comércio deve fazer agora para se preparar?
A Reforma Tributária para Empresas do Comércio na Baixada Fluminense deve ser tratada como um projeto de transformação fiscal e operacional, e não apenas como uma substituição de impostos.
Em termos práticos, empresas da região devem priorizar:
- revisão do cadastro fiscal dos produtos;
- atualização de ERP, PDV e sistemas de emissão;
- validação dos documentos fiscais com os novos campos de IBS e CBS;
- levantamento da estrutura de créditos tributários da operação;
- análise dos fornecedores;
- simulação da carga tributária futura;
- revisão de preços e margens;
- projeção do fluxo de caixa;
- avaliação periódica do enquadramento tributário;
- análise específica das opções disponíveis para empresas do Simples Nacional.
A empresa que utilizar 2026 para testar processos, corrigir cadastros e simular cenários tende a chegar às próximas fases da transição com informações mais consistentes para decidir e menor exposição a erros operacionais.
Prepare o comércio para as novas regras tributárias
A Reforma Tributária cria uma nova lógica para a tributação do consumo e exige decisões que envolvem muito mais do que o preenchimento de novos campos fiscais.
A Riente Consultoria atua com soluções contábeis e fiscais, planejamento tributário e recuperação de créditos para empresas que precisam compreender melhor sua carga tributária e estruturar a operação para as mudanças do sistema brasileiro.
Com uma análise estruturada, é possível identificar riscos, revisar o enquadramento tributário, avaliar os impactos de IBS e CBS, verificar a cadeia de créditos e preparar sistemas, preços, margens e decisões financeiras para as próximas etapas da transição.
Se sua empresa precisa avaliar como a Reforma Tributária para Empresas do Comércio na Baixada Fluminense pode afetar custos, créditos, margem e fluxo de caixa, solicite uma análise e converse com a equipe da Riente Consultoria sobre os próximos passos para preparar o seu negócio.

