
Supermercados convivem com um desafio financeiro particular: movimentam grande volume de vendas, mas isso não significa que tenham uma margem confortável. Pequenas variações no custo das mercadorias, nas perdas de estoque, nas despesas operacionais ou na carga tributária podem consumir uma parcela relevante do resultado.
Por isso, olhar apenas para faturamento ou saldo bancário oferece uma visão incompleta do desempenho do negócio.
Um supermercado pode aumentar as vendas e, ainda assim, terminar o mês com menos caixa porque comprou mal, formou preços sem considerar todos os custos, acumulou estoque de baixo giro ou perdeu margem em categorias estratégicas.
O planejamento financeiro para supermercados organiza essas variáveis para transformar dados operacionais em decisões.
Estoque, compras, precificação, margem, fluxo de caixa, tributos, despesas e indicadores deixam de ser analisados separadamente e passam a fazer parte de uma mesma lógica de gestão.
Neste artigo, você verá como estruturar esse planejamento, quais indicadores merecem acompanhamento, onde normalmente estão os maiores vazamentos de margem e como integrar gestão financeira, contábil e tributária para melhorar a rentabilidade do supermercado.
O que é planejamento financeiro para supermercados?
O planejamento financeiro para supermercados é o processo de projetar, acompanhar e ajustar receitas, compras, estoques, despesas, tributos, investimentos e fluxo de caixa com base na realidade operacional do negócio.
Seu objetivo não é apenas controlar quanto entrou e quanto saiu. Um planejamento bem estruturado identifica quais categorias geram margem, quanto dinheiro permanece imobilizado no estoque, quais custos estão crescendo, quando o caixa pode ficar pressionado e quais decisões comerciais realmente aumentam o lucro.
Em supermercados, essa análise precisa ser especialmente detalhada porque faturamento, margem e geração de caixa não caminham necessariamente na mesma velocidade.
Esse cuidado se torna ainda mais relevante quando a gestão financeira é integrada à contabilidade especializada para supermercados, permitindo relacionar desempenho operacional, informações fiscais e resultado contábil.
Por que supermercados podem faturar muito e lucrar pouco?
O volume de vendas costuma receber grande atenção dos gestores. Entretanto, faturamento representa receita, e não lucro.
Imagine dois supermercados com faturamento mensal de R$ 1 milhão. O primeiro possui controle rigoroso das compras, baixa perda, estoque ajustado ao giro e despesas operacionais bem dimensionadas.
O segundo compra volumes excessivos, perde produtos por vencimento, concede descontos sem acompanhar margem e mantém custos fixos elevados.
O faturamento é o mesmo. O resultado financeiro pode ser completamente diferente.
A margem do supermercado sofre influência direta de fatores como:
- custo de aquisição dos produtos;
- condições negociadas com fornecedores;
- mix de mercadorias;
- descontos e promoções;
- quebras e perdas;
- vencimentos;
- furtos e divergências de estoque;
- despesas com pessoal;
- consumo de energia;
- taxas de meios de pagamento;
- custos logísticos;
- despesas financeiras;
- carga tributária;
- giro do estoque.
Por isso, melhorar a margem não significa simplesmente aumentar preços. Em determinados casos, uma gestão mais eficiente das perdas, das compras e do estoque pode gerar resultado superior ao obtido por um reajuste generalizado.
Quais indicadores financeiros um supermercado deve acompanhar?
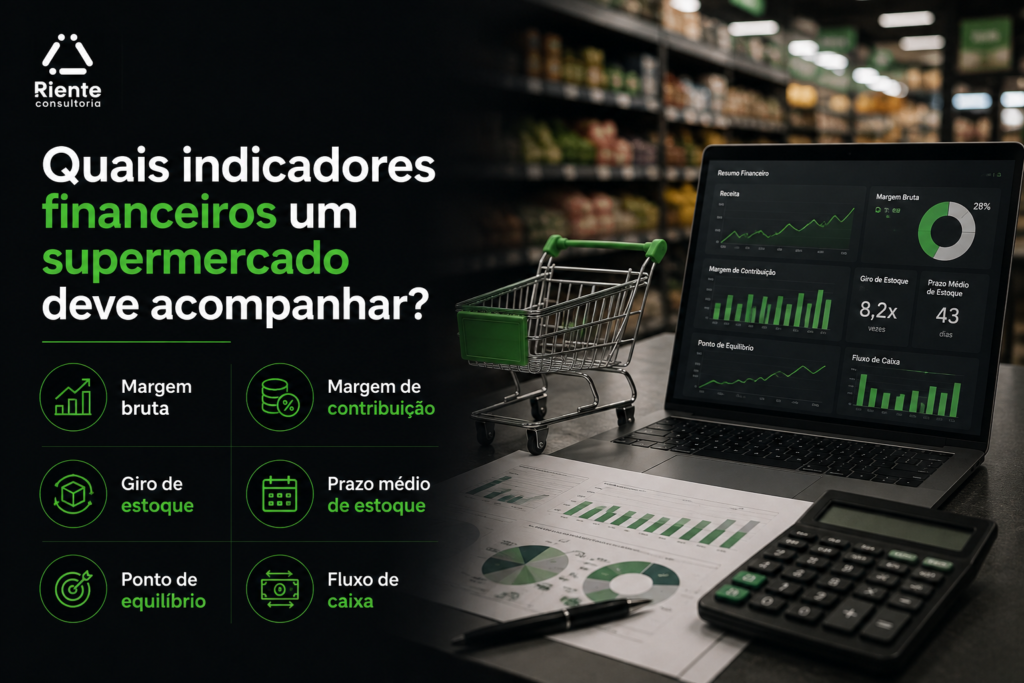
Um bom sistema de gestão precisa transformar a movimentação diária em indicadores gerenciais.
Alguns números são particularmente relevantes para supermercados.
Margem bruta
A margem bruta mostra quanto permanece da receita depois da dedução do custo das mercadorias vendidas.
Uma forma simplificada de analisá-la é:
Margem bruta = Receita de vendas – Custo das mercadorias vendidas
O indicador deve ser observado tanto de forma consolidada quanto por departamento, categoria, linha e, quando possível, produto. Isso ajuda a identificar situações em que determinada categoria vende bastante, mas contribui pouco para o resultado.
Margem de contribuição
A margem de contribuição considera os custos e despesas variáveis associados à venda.
Ela ajuda a responder uma pergunta central para a gestão: quanto cada venda efetivamente deixa disponível para pagar os custos fixos e gerar lucro?
Campanhas promocionais, descontos e mudanças de preço devem ser avaliados considerando esse indicador, principalmente quando há elevada sensibilidade do consumidor a alterações de preço.
Giro de estoque
O giro mostra a velocidade com que as mercadorias são vendidas e repostas.
Produtos parados ocupam espaço, imobilizam capital e aumentam o risco de perda, vencimento e deterioração.
O próprio Sebrae destaca o controle de estoques como parte da gestão do capital de giro, inclusive para identificar produtos sem movimentação, necessidade de reposição e o montante financeiro mantido em mercadorias.
Uma categoria com margem percentual elevada pode ser financeiramente menos interessante que outra com margem menor, mas giro muito mais rápido.
Prazo médio de estoque
Além do giro, é necessário acompanhar quantos dias, em média, os produtos permanecem armazenados.
Esse dado ajuda a identificar excesso de compras e categorias que estão consumindo capital sem gerar retorno proporcional.
Ponto de equilíbrio
O ponto de equilíbrio mostra quanto o supermercado precisa vender para cobrir seus custos e despesas.
Conhecer esse número permite avaliar se a operação possui uma estrutura compatível com o nível atual de faturamento e quanto de receita adicional precisa ser gerada para que uma expansão ou novo investimento seja sustentável.
Resultado operacional e resultado líquido
Indicadores de resultado operacional ajudam a separar a eficiência da operação dos efeitos de despesas financeiras, tributárias e outros eventos.
Já o resultado líquido mostra o que efetivamente restou depois de todos os custos, despesas e tributos. A comparação entre esses indicadores revela onde o lucro está sendo consumido.
Como funciona o planejamento financeiro para supermercados na prática?
O planejamento precisa ser integrado à rotina do negócio, e não tratado apenas como uma planilha atualizada no fim do mês. Um processo eficiente pode seguir estas etapas:
1. Mapear receitas, custos e despesas
O primeiro passo é separar corretamente:
- receita por unidade;
- receita por setor;
- custo das mercadorias;
- despesas fixas;
- despesas variáveis;
- despesas financeiras;
- tributos;
- investimentos;
- retiradas;
- despesas extraordinárias.
Essa classificação permite identificar quais componentes estão pressionando o resultado e evita que gastos de naturezas diferentes sejam analisados como se tivessem o mesmo impacto.
2. Construir um fluxo de caixa projetado
O fluxo de caixa não deve mostrar apenas o passado. É necessário projetar recebimentos e pagamentos para as semanas e meses seguintes, incluindo:
- compras de fornecedores;
- folha de pagamento;
- encargos;
- tributos;
- aluguel;
- energia;
- financiamentos;
- manutenção;
- investimentos;
- recebimentos previstos.
Esse acompanhamento permite antecipar períodos de insuficiência de caixa e negociar condições antes que a empresa dependa de crédito emergencial.
3. Relacionar compras ao giro real
Compras não devem ser determinadas apenas pelo preço oferecido pelo fornecedor.
Uma condição comercial aparentemente vantajosa pode se transformar em problema financeiro quando exige a compra de um volume muito superior à demanda.
O gestor precisa avaliar simultaneamente preço, prazo, giro, capacidade de armazenamento, risco de perda e impacto sobre o caixa.
4. Projetar margem por categoria
Categorias diferentes exercem papéis diferentes dentro de um supermercado.
Algumas atraem clientes, outras apresentam giro elevado, enquanto determinadas linhas possuem maior potencial de margem.
O planejamento deve avaliar o papel de cada categoria no resultado global, evitando decisões baseadas exclusivamente no percentual de margem.
5. Criar cenários financeiros
Uma projeção financeira deve permitir simular perguntas como:
- O que acontece se o custo dos fornecedores subir 4%?
- Qual será o impacto de um aumento da folha?
- Quanto o caixa suporta se as vendas caírem durante dois meses?
- Qual margem mínima uma promoção precisa preservar?
- Qual o impacto de aumentar o prazo médio do estoque?
- Quanto uma nova unidade precisa faturar para atingir o ponto de equilíbrio?
A análise de cenários reduz decisões baseadas apenas em percepção e aumenta a capacidade de preparação para oscilações da operação.
6. Comparar previsto e realizado
O orçamento financeiro só ganha utilidade quando é comparado ao resultado real.
Diferenças relevantes precisam ser investigadas. Se o custo previsto era de 70% da receita e chegou a 73%, por exemplo, a pergunta não deve ser apenas “quanto gastamos a mais?”, mas “qual operação, departamento ou categoria gerou essa diferença?”.
Onde estão as maiores oportunidades para melhorar a margem?
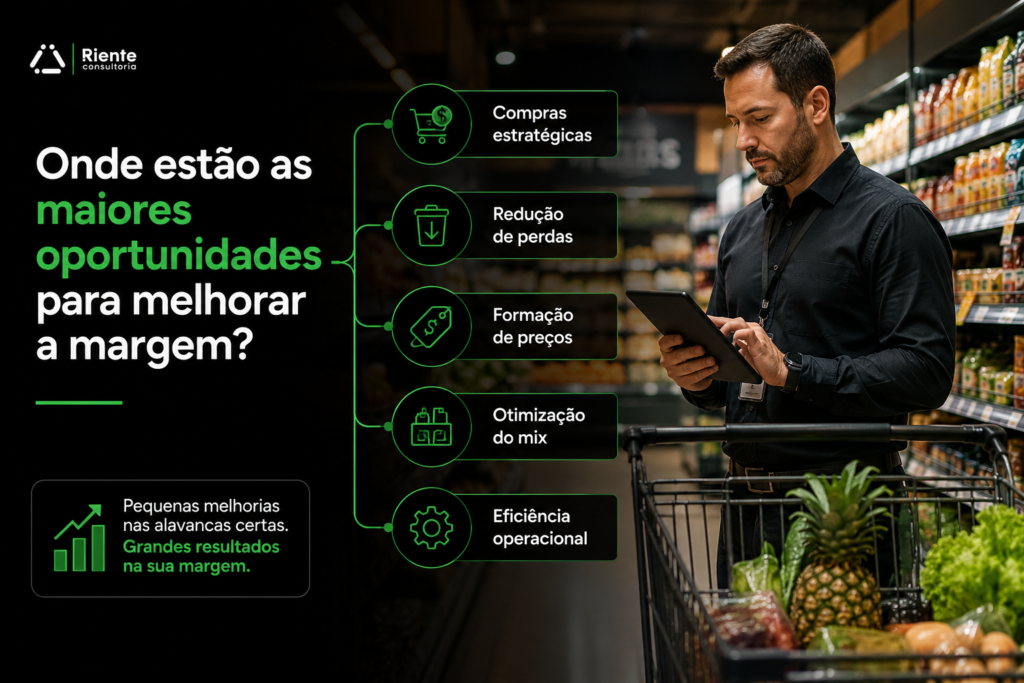
Nem sempre a maior oportunidade está na redução das despesas administrativas. Em supermercados, o impacto financeiro costuma estar distribuído por diferentes partes da operação.
Melhorar a gestão de compras
Negociar preço é apenas uma parte da gestão de fornecedores.
Também devem ser avaliados:
- prazo de pagamento;
- prazo de entrega;
- bonificações;
- descontos condicionais;
- volume mínimo;
- frequência de reposição;
- custo logístico;
- devoluções;
- histórico de ruptura;
- giro da mercadoria.
Comprar um produto 3% mais barato pode não representar economia se o volume adquirido permanecer meses no estoque.
Reduzir perdas e quebras
As perdas devem ser classificadas para revelar sua origem.
Entre as ocorrências mais comuns estão:
- vencimento;
- deterioração;
- avaria;
- erro operacional;
- furto;
- divergência de inventário;
- armazenamento inadequado;
- manipulação incorreta;
- falha de cadastro.
Somar todas essas ocorrências como uma única linha de “perdas” dificulta a correção. O ideal é estabelecer indicadores por setor, causa e período e acompanhar sua evolução.
Melhorar a formação de preços
Preço não deve ser definido apenas copiando concorrentes ou aplicando um markup padrão.
A formação precisa considerar:
- custo de aquisição;
- tributos;
- despesas variáveis;
- taxas de cartão;
- perdas esperadas;
- margem desejada;
- posicionamento da categoria;
- preço de mercado.
Também é recomendável analisar a elasticidade de cada grupo de produtos. Nem todos os itens aceitam a mesma estratégia de margem.
Otimizar o mix de produtos
Mais produtos não significam necessariamente mais vendas ou mais lucro.
SKUs de baixo giro podem ocupar espaço, consumir capital, aumentar a complexidade operacional, elevar perdas e reduzir produtividade da área de compras. O mix deve ser analisado considerando margem, giro, frequência de compra e importância estratégica.
Aspectos contábeis, fiscais e tributários que interferem na margem
Planejamento financeiro e planejamento tributário precisam conversar entre si.
Um supermercado pode controlar bem suas despesas e ainda perder margem por falhas fiscais, tributação inadequada ou ausência de aproveitamento de oportunidades previstas na legislação.
Por isso, a análise financeira deve caminhar junto com um planejamento tributário para supermercados estruturado e baseado nas características reais da operação.
Regime tributário
A escolha entre Simples Nacional, Lucro Presumido e Lucro Real não deve ser feita apenas considerando o faturamento.
É necessário simular a carga tributária considerando características como:
- margem operacional;
- folha de pagamento;
- perfil das compras;
- possibilidades de crédito fiscal;
- mix de produtos;
- operações interestaduais;
- estrutura societária.
O regime que parece mais simples administrativamente pode não produzir a menor carga efetiva. A escolha precisa respeitar os requisitos legais e ser sustentada por simulações comparativas.
Cadastro e classificação de produtos
Um supermercado pode trabalhar com milhares de SKUs. Falhas cadastrais podem afetar tributação, escrituração, precificação e aproveitamento de créditos.
Por isso, parâmetros como NCM, CST, CSOSN, CFOP e demais informações fiscais aplicáveis precisam de revisão periódica, principalmente em categorias sujeitas a tratamentos diferenciados.
PIS, Cofins e créditos tributários
O tratamento de PIS e Cofins varia conforme o regime tributário e a natureza do produto. A Receita Federal possui orientação específica sobre créditos de PIS/Pasep e Cofins no setor supermercadista, alertando para erros como aproveitamento indevido de créditos, falhas de escrituração e classificação incorreta do CST.
Esse ponto exige atenção porque nem toda aquisição permite crédito. Produtos sujeitos a alíquota zero, regimes monofásicos ou outras regras especiais devem receber o tratamento previsto na legislação.
Da mesma forma, valores pagos indevidamente ou oportunidades legítimas não identificadas podem afetar o caixa. A Riente aborda essas situações em seu conteúdo sobre créditos tributários para supermercados, destacando a importância da revisão documental, cadastral e fiscal.
ICMS e substituição tributária
A incidência do ICMS e as regras de substituição tributária variam conforme mercadoria, operação e legislação estadual.
Além da apuração correta, operações com ICMS-ST podem exigir análise de hipóteses de complemento, restituição ou outros ajustes, de acordo com as regras aplicáveis ao estado e ao produto.
Esse tratamento interfere diretamente no custo, no preço de venda e na margem, razão pela qual a área fiscal precisa estar integrada aos cadastros de produtos e ao ERP do supermercado.
Reforma Tributária do consumo
O planejamento financeiro também precisa considerar a transição para o novo sistema tributário.
A Lei Complementar nº 214/2025 instituiu o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo. Posteriormente, a Lei Complementar nº 227/2026 avançou na regulamentação do Comitê Gestor do IBS e em outros pontos relacionados à implantação do novo modelo.
Em 2026, a implantação está em período de testes. Nas orientações oficiais da Reforma Tributária para 2026, a Receita Federal informa as regras aplicáveis à emissão de documentos fiscais eletrônicos com destaque de CBS e IBS e as condições previstas para dispensa de recolhimento durante o ano de teste.
Para supermercados, a transição exige atenção porque tributação, aproveitamento de créditos, cadastro de mercadorias, formação de preço, documentos fiscais, sistemas de gestão e fluxo financeiro estarão cada vez mais interligados.
O tema merece acompanhamento específico. A Riente também detalha os efeitos dessa transição no artigo sobre Reforma Tributária para supermercados e proteção da margem de lucro.
Quais áreas devem ser acompanhadas no planejamento financeiro?
O acompanhamento não deve se restringir ao departamento financeiro. Compras, estoque, fiscal, contabilidade e comercial precisam trabalhar com indicadores relacionados entre si.
| Área | Indicador principal | Risco quando não controlada | Ação recomendada |
| Vendas | Receita e ticket médio | Crescimento sem rentabilidade | Avaliar venda junto com margem |
| Margem | Margem bruta e contribuição | Faturar mais e lucrar menos | Analisar por categoria |
| Estoque | Giro e dias de estoque | Capital imobilizado | Ajustar compras à demanda |
| Perdas | Percentual sobre vendas | Erosão silenciosa da margem | Controlar causas separadamente |
| Compras | Custo e prazo médio | Excesso de estoque e caixa pressionado | Negociar preço, volume e prazo |
| Despesas | Percentual sobre faturamento | Estrutura operacional pesada | Criar orçamento por centro de custo |
| Caixa | Saldo projetado | Falta de liquidez | Projetar entradas e saídas |
| Tributos | Carga efetiva | Pagamento indevido ou risco fiscal | Revisar enquadramento e cadastros |
| Precificação | Margem por produto | Venda com margem insuficiente | Revisar custos e parâmetros |
| Capital de giro | Ciclo financeiro | Dependência de crédito bancário | Coordenar estoque, fornecedores e recebimentos |
Como o estoque interfere no fluxo de caixa do supermercado?
Um erro comum é analisar estoque como assunto exclusivamente operacional.
Na prática, estoque é dinheiro convertido em mercadoria. Se um supermercado aumenta sua cobertura de estoque de 25 para 40 dias, precisa financiar 15 dias adicionais de produtos.
Esse dinheiro deixa de estar disponível para folha, impostos, fornecedores, investimentos ou capital de giro.
Por isso, uma promoção do fornecedor que oferece desconto pela compra de grandes volumes deve ser analisada financeiramente. A economia unitária pode não compensar o custo de manter o capital imobilizado.
Estoque excessivo
Tende a gerar:
- mais capital imobilizado;
- maior risco de vencimento;
- mais perdas;
- necessidade adicional de espaço;
- redução da liquidez.
Estoque insuficiente
Também gera problemas:
- ruptura;
- perda de vendas;
- menor satisfação do consumidor;
- compras emergenciais;
- menor poder de negociação.
O objetivo não é simplesmente reduzir o estoque, mas encontrar um nível compatível com demanda, prazo de reposição, sazonalidade e estratégia comercial.
Promoções sempre aumentam o resultado do supermercado?
Não. Uma promoção pode aumentar vendas e reduzir o lucro simultaneamente.
Antes de reduzir preços, o supermercado precisa saber quanto volume adicional será necessário para compensar a perda de margem unitária.
Considere um produto que deixa R$ 4 de margem de contribuição e passa, durante uma promoção, a deixar R$ 2,50. A quantidade vendida terá de crescer significativamente para gerar o mesmo resultado financeiro anterior.
Por isso, campanhas devem ser avaliadas em pelo menos três dimensões:
- incremento de volume;
- margem total gerada;
- impacto sobre vendas de outros produtos.
Uma promoção pode ter margem pequena no item principal, mas estimular a compra de outros produtos mais rentáveis. Nesse caso, a análise deve considerar o carrinho completo, e não somente o desempenho do produto promocionado.
Principais erros no planejamento financeiro de supermercados
1. Controlar apenas o saldo bancário
Ter dinheiro disponível na conta não significa que o supermercado esteja gerando lucro. Parte do saldo pode estar comprometida com fornecedores, folha, tributos ou financiamentos.
Como evitar: trabalhar com fluxo de caixa projetado e compromissos futuros.
2. Comprar somente pelo desconto
Descontos por volume estimulam compras superiores à demanda.
Impacto: capital imobilizado, aumento de estoque e maior risco de perda.
Como evitar: relacionar a compra ao giro, à cobertura de estoque e à capacidade financeira.
3. Avaliar todas as categorias da mesma forma
Aplicar uma meta única de margem pode prejudicar competitividade e rentabilidade.
Como evitar: avaliar margem, giro, elasticidade, papel comercial e função estratégica de cada categoria.
4. Ignorar pequenas perdas recorrentes
Quebras aparentemente pequenas tornam-se relevantes quando se repetem diariamente em centenas ou milhares de produtos.
Como evitar: medir perdas por causa, departamento e período.
5. Misturar lucro com geração de caixa
Uma empresa pode ser lucrativa contabilmente e enfrentar dificuldade financeira porque seus recursos estão concentrados no estoque ou comprometidos com obrigações de curto prazo.
Como evitar: acompanhar demonstração de resultado e fluxo de caixa como análises complementares.
6. Tratar tributação apenas como obrigação operacional
Sem revisão tributária, o supermercado pode manter parâmetros fiscais incorretos, perder oportunidades legítimas ou recolher tributos de forma inadequada.
Como evitar: integrar contabilidade, fiscal, compras, cadastro, ERP e gestão financeira.
Quais são os benefícios de um planejamento financeiro bem estruturado?
A primeira consequência é maior visibilidade sobre o negócio.
Em vez de descobrir problemas depois do fechamento mensal, a gestão passa a identificar tendências antecipadamente.
Outros benefícios incluem:
- maior controle da margem;
- melhor negociação com fornecedores;
- redução de capital parado;
- diminuição das perdas;
- melhor capacidade de planejar promoções;
- maior previsibilidade do caixa;
- melhor controle das despesas;
- planejamento de investimentos;
- redução da necessidade de crédito emergencial;
- decisões tributárias mais fundamentadas;
- maior segurança na expansão.
O principal ganho, porém, é a capacidade de entender por que o resultado mudou.
Não basta saber que o lucro caiu. A gestão precisa identificar se a causa foi custo de compra, perda, despesa, preço, tributação, estoque ou uma combinação desses fatores.
Perguntas frequentes sobre planejamento financeiro para supermercados
1.Qual é uma boa margem de lucro para o supermercado?
Não existe uma margem única adequada para todo supermercado. O resultado depende do porte, localização, mix, custos, volume de vendas, regime tributário e estrutura operacional. O mais adequado é comparar a margem real com orçamento, histórico, metas e desempenho por categoria.
2.Como aumentar a margem de um supermercado sem aumentar preços?
É possível atuar sobre compras, redução de perdas, giro de estoque, mix de produtos, despesas operacionais, tributação, negociação com fornecedores e eficiência promocional. Em muitos casos, a margem melhora sem necessidade de reajuste generalizado.
3.Quanto dinheiro um supermercado deve manter em capital de giro?
O valor depende do ciclo financeiro da operação. Quanto maior o intervalo entre saídas de caixa e recuperação dos recursos pelas vendas, maior tende a ser a necessidade de capital. Estoque, prazo de fornecedores, despesas mensais e sazonalidade também precisam entrar no cálculo.
4.Vale a pena comprar grandes volumes para conseguir desconto?
Somente quando a economia obtida compensa o aumento do estoque, o risco de perdas e a imobilização do capital. O percentual de desconto isoladamente não é suficiente para decidir.
5.Planejamento tributário pode melhorar o resultado financeiro?
Sim. Revisão do regime tributário, cadastros fiscais, tratamento das operações e análise de créditos podem evitar distorções e melhorar a previsibilidade financeira, desde que todas as medidas estejam amparadas pela legislação.
6.A Reforma Tributária muda o planejamento financeiro dos supermercados?
Sim. A transição para IBS e CBS afeta documentos fiscais, sistemas, cadastros, aproveitamento de créditos, precificação e controle financeiro.
Por isso, o supermercado precisa acompanhar os efeitos sobre cada categoria e integrar as mudanças tributárias às projeções de margem e caixa.
Como transformar margem, estoque e caixa em decisões melhores
O planejamento financeiro para supermercados funciona melhor quando deixa de ser apenas um controle de despesas e passa a conectar todas as áreas que determinam rentabilidade.
O caminho envolve acompanhar margem por categoria, controlar perdas, ajustar compras ao giro, projetar fluxo de caixa, revisar precificação e entender quanto capital está imobilizado em estoque.
A dimensão tributária também precisa participar dessa análise. Cadastro fiscal, regime tributário, ICMS, PIS, Cofins, créditos e a transição para IBS e CBS podem alterar diretamente custos, preços e geração de caixa.
Quando esses dados são analisados de forma integrada, o supermercado consegue diferenciar crescimento saudável de simples aumento do faturamento e passa a tomar decisões com base no resultado econômico real da operação.
Melhore a margem do seu supermercado com uma gestão mais estratégica
Controlar vendas é apenas parte do trabalho. Para proteger a margem, o supermercado precisa integrar informações financeiras, contábeis, fiscais e tributárias e entender como cada decisão afeta o resultado.
A Riente Consultoria atua com contabilidade consultiva, planejamento tributário, análise fiscal e recuperação de créditos tributários, incluindo atendimento voltado às particularidades do setor supermercadista.
Se o seu supermercado vende bem, mas o lucro não acompanha o faturamento, uma análise integrada pode revelar perdas relacionadas a tributação, cadastro fiscal, custos, margem e estrutura da operação.
Fale com a equipe da Riente para avaliar a realidade do seu supermercado e entender como uma gestão contábil e tributária mais estruturada pode contribuir para proteger o caixa, reduzir riscos e melhorar a rentabilidade.

