
Uma indústria pode apresentar bom volume de vendas e, ainda assim, perder margem por problemas que nem sempre aparecem de imediato nos relatórios comerciais: créditos fiscais não aproveitados, classificação incorreta de mercadorias, tributação inadequada das operações, benefícios fiscais não avaliados e permanência em um regime tributário pouco eficiente.
Na Baixada Fluminense, esse diagnóstico exige atenção adicional à estrutura da operação. Origem dos insumos, localização dos fornecedores, destino das mercadorias, processos de industrialização, logística, composição dos custos e regras estaduais de ICMS podem alterar significativamente a carga tributária efetiva.
Por isso, entender os principais impostos para indústrias é um ponto de partida para identificar onde estão os maiores impactos fiscais da operação.
Além disso, 2026 trouxe uma nova variável para a gestão industrial. O Brasil entrou no período de transição da Reforma Tributária do consumo, com CBS e IBS passando a fazer parte das obrigações e dos testes do novo sistema.
Para empresas industriais, isso exige avaliar não apenas quanto se paga hoje, mas também como compras, créditos, contratos, sistemas fiscais e formação de preços serão afetados nos próximos anos.
Por isso, o planejamento tributário para indústrias na Baixada Fluminense não deve ser tratado como uma escolha isolada de regime tributário.
É um processo contínuo de análise da operação, dos produtos, dos créditos, dos incentivos disponíveis e dos reflexos financeiros de cada decisão fiscal.
O que é planejamento tributário para indústrias na Baixada Fluminense?
O planejamento tributário para indústrias na Baixada Fluminense é a análise técnica da estrutura fiscal, contábil e operacional de uma indústria para identificar formas legais de reduzir a carga tributária, aproveitar créditos, corrigir enquadramentos e diminuir riscos fiscais.
Esse trabalho considera fatores como regime tributário, ICMS, IPI, PIS/Cofins, IRPJ, CSLL, classificação NCM, operações interestaduais, aquisição de insumos, industrialização, benefícios fiscais e os impactos da CBS e do IBS.
O objetivo não é simplesmente recolher menos tributos. É estruturar a operação para que a empresa pague corretamente, preserve créditos permitidos pela legislação e tome decisões conhecendo o impacto tributário sobre custos, preços e margens.
Por que a tributação de uma indústria exige uma análise específica?
A atividade industrial possui uma característica que muda a lógica do planejamento tributário: a tributação acompanha uma cadeia de produção.
Uma mercadoria pode começar como matéria-prima, passar por diferentes etapas de transformação, incorporar embalagens e outros componentes, gerar créditos em determinados momentos e resultar em uma saída com incidências distintas conforme sua classificação fiscal, finalidade, origem e destino.
Isso faz com que decisões aparentemente operacionais tenham consequências tributárias.
Trocar um fornecedor, por exemplo, pode modificar o crédito disponível. Alterar a composição de um produto pode exigir revisão de NCM. Começar a vender para outros estados pode mudar regras de ICMS.
Importar máquinas ou matérias-primas pode trazer novas incidências. Ampliar a fábrica sem avaliar previamente os reflexos fiscais também pode comprometer o retorno esperado do investimento.
É por isso que uma análise tributária industrial precisa observar a operação de ponta a ponta, conectando compras, produção, estoque, faturamento, fiscal, contabilidade e gestão financeira.
Quais tributos merecem atenção na indústria?
Dependendo do porte, enquadramento e atividade, uma indústria pode lidar com:
- ICMS;
- IPI;
- PIS/Pasep;
- Cofins;
- IRPJ;
- CSLL;
- contribuições previdenciárias;
- ICMS-ST em determinadas cadeias;
- tributos relacionados à importação;
- adicional destinado ao Fundo Estadual de Combate à Pobreza, quando aplicável;
- CBS e IBS durante a transição da Reforma Tributária;
- Imposto Seletivo para produtos alcançados pela nova legislação.
O peso de cada tributo, porém, não deve ser analisado isoladamente. O que interessa para o planejamento é a carga tributária efetiva depois dos créditos, incentivos, particularidades da operação e custos necessários para o cumprimento das obrigações fiscais.
Quais pontos podem reduzir a carga tributária de uma indústria?
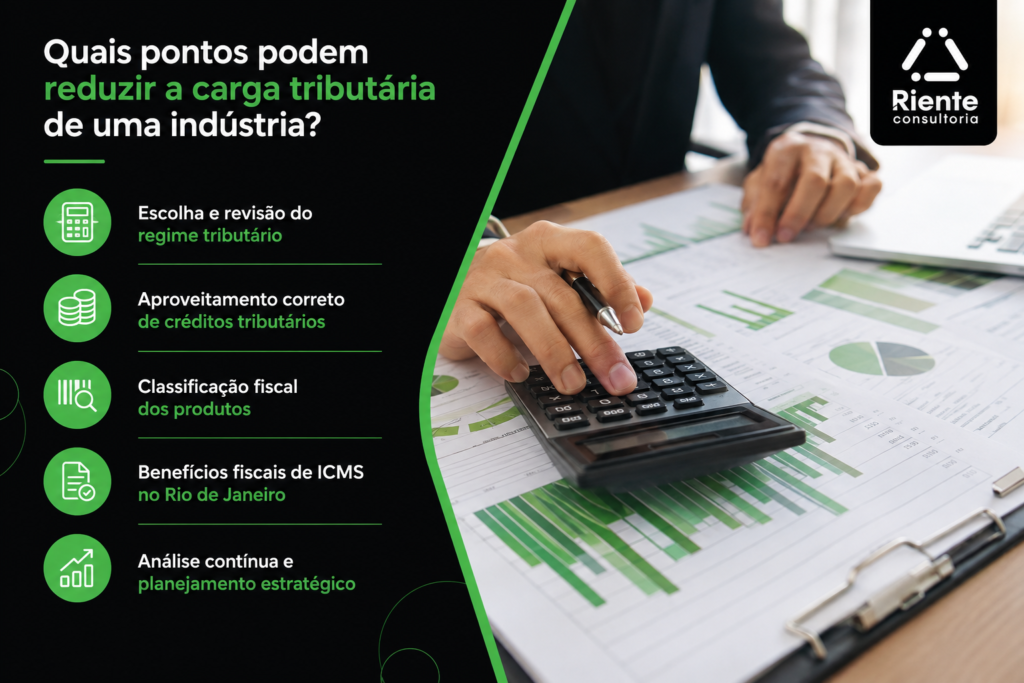
Não existe uma estratégia única que funcione para todas as empresas. A redução segura da carga tributária depende de encontrar distorções ou oportunidades específicas da operação.
Esse raciocínio também aparece no planejamento tributário para empresas da Baixada Fluminense: decisões sobre regime, créditos e estrutura fiscal precisam ser sustentadas por números e pela realidade de cada negócio, e não apenas pela comparação de alíquotas.
Escolha e revisão do regime tributário
Simples Nacional, Lucro Presumido e Lucro Real possuem métodos distintos de apuração e podem produzir resultados bastante diferentes conforme a estrutura econômica da indústria.
Uma empresa com margem elevada, poucos créditos e operação mais simples pode chegar a uma conclusão diferente de outra com margem reduzida, grande volume de insumos, despesas dedutíveis e créditos fiscais relevantes.
Por isso, comparar somente as alíquotas nominais costuma produzir uma visão incompleta.
A simulação deve considerar:
- faturamento realizado e projetado;
- margem contábil e fiscal;
- folha de pagamento;
- despesas dedutíveis;
- perfil das compras e dos fornecedores;
- créditos tributários possíveis;
- perfil dos clientes;
- operações interestaduais;
- mix de produtos;
- benefícios fiscais;
- planos de expansão;
- efeitos da transição para IBS e CBS.
Aproveitamento correto de créditos tributários
Na indústria, créditos fiscais podem representar um dos principais pontos de eficiência tributária.
No regime não cumulativo, determinadas aquisições e custos podem gerar créditos de PIS e Cofins de acordo com a legislação aplicável. O ICMS possui sua própria sistemática de crédito, assim como o IPI nas operações abrangidas por sua não cumulatividade.
O problema surge tanto quando a empresa deixa de registrar créditos válidos quanto quando toma créditos sem suporte jurídico suficiente.
O planejamento deve analisar a origem de cada crédito, documentação, escrituração, natureza da aquisição e aderência da operação à legislação.
Em operações industriais específicas, uma revisão semelhante pode revelar oportunidades relevantes, como ocorre na recuperação de créditos tributários para laticínios.
Classificação fiscal dos produtos
A Nomenclatura Comum do Mercosul, ou NCM, não é um simples campo cadastral.
Uma classificação incorreta pode interferir em:
- IPI;
- ICMS;
- substituição tributária;
- tratamentos tributários diferenciados;
- importação;
- obrigações fiscais;
- aplicação de benefícios;
- incidência do Imposto Seletivo, quando aplicável.
Se a empresa possui centenas ou milhares de SKUs, pequenas inconsistências cadastrais podem se repetir por um grande volume de operações e produzir efeitos financeiros relevantes.
Benefícios fiscais de ICMS no Estado do Rio de Janeiro
O Estado do Rio de Janeiro mantém tratamentos fiscais de ICMS que podem envolver, conforme a legislação de cada programa, mecanismos como isenção, redução da base de cálculo, crédito presumido, diferimento e outras modalidades.
A Secretaria de Estado de Fazenda do Rio de Janeiro mantém informações sobre benefícios fiscais de ICMS, incluindo tipos de benefício, setores atendidos, prazos e normas relacionadas.
Uma indústria instalada na Baixada Fluminense deve verificar se sua atividade, produtos, investimentos e operações atendem efetivamente aos requisitos de algum tratamento aplicável. A existência de um incentivo para determinado setor não significa que toda empresa daquele segmento possa utilizá-lo automaticamente.
A análise também precisa ser periódica, porque benefícios estaduais podem sofrer alterações legislativas, mudanças de prazo e revisão de requisitos.
Como funciona o planejamento tributário para indústrias na prática?
Um projeto consistente deve começar pelos dados reais da empresa, e não por uma tese tributária escolhida previamente.
1. Mapear a operação industrial
O primeiro passo é entender como a indústria funciona e de que maneira cada etapa se relaciona com a tributação.
O levantamento deve incluir, entre outros pontos:
- produtos fabricados;
- matérias-primas e insumos utilizados;
- fornecedores;
- localização dos clientes;
- operações internas e interestaduais;
- importações e exportações;
- processos de industrialização;
- movimentação e controle de estoques;
- faturamento;
- custos e margens.
Esse mapa permite relacionar a realidade produtiva com a apuração fiscal e identificar pontos em que a operação está produzindo custos tributários desnecessários.
2. Revisar cadastro fiscal e classificação dos produtos
CNAEs, NCMs, CSTs, CFOPs e demais parâmetros fiscais precisam corresponder à operação efetivamente realizada.
Um cadastro antigo ou configurado incorretamente pode fazer com que o ERP reproduza o mesmo erro em centenas ou milhares de notas fiscais.
3. Levantar os tributos efetivamente pagos
É necessário analisar quanto a empresa recolheu e, principalmente, como cada valor foi formado.
A avaliação pode envolver:
- ICMS;
- ICMS-ST;
- IPI;
- PIS e Cofins;
- IRPJ;
- CSLL;
- contribuições previdenciárias;
- tributos incidentes sobre importações, quando houver.
O objetivo não é apenas conhecer o total das guias. É identificar qual operação gerou cada débito e quais créditos reduziram ou poderiam reduzir o valor devido.
4. Analisar créditos fiscais
Depois dos débitos, são avaliadas as possibilidades de crédito.
Na indústria, essa etapa exige cuidado porque o conceito e as condições de aproveitamento variam conforme o tributo. Nem toda aquisição gera crédito, e nem todo item considerado insumo do ponto de vista produtivo necessariamente recebe o mesmo tratamento para fins fiscais.
5. Comparar os regimes tributários
A empresa deve simular cenários com base em números reais ou projeções consistentes.
A comparação precisa incluir crescimento esperado da receita, variações de margem, despesas, investimentos, folha, créditos e eventuais mudanças na estrutura produtiva. Empresas de menor porte também precisam acompanhar esse processo, inclusive porque o planejamento tributário no Simples Nacional envolve muito mais do que apenas verificar a alíquota do DAS.
6. Verificar incentivos e tratamentos tributários
É necessário pesquisar benefícios de acordo com:
- atividade industrial;
- localização;
- mercadoria;
- investimento realizado ou projetado;
- processo produtivo;
- legislação estadual vigente;
- requisitos para enquadramento e manutenção.
O benefício deve integrar a projeção tributária somente depois que a empresa comprovar que atende às condições legais para sua utilização.
7. Projetar os impactos da Reforma Tributária
O planejamento tributário de 2026 não pode considerar apenas o sistema anterior à reforma.
É necessário preparar sistemas, cadastro de produtos, documentos fiscais, contratos comerciais, estrutura de créditos e formação de preços para a transição do consumo para CBS e IBS.
Segundo as orientações da Receita Federal para a Reforma Tributária em 2026, os contribuintes passaram a enfrentar novas exigências relacionadas ao destaque da CBS e do IBS nos documentos fiscais, observadas as regras e os cronogramas específicos de implementação.
Comparativo dos regimes tributários para uma indústria
A tabela abaixo resume algumas diferenças relevantes para a análise. Ela não substitui uma simulação tributária baseada nos dados da empresa.
| Aspecto analisado | Simples Nacional | Lucro Presumido | Lucro Real |
| Forma geral de tributação | Recolhimento unificado pelo DAS, com exceções previstas na legislação | IRPJ e CSLL calculados a partir de percentuais de presunção, com demais tributos conforme regras próprias | IRPJ e CSLL calculados sobre o lucro fiscal efetivamente apurado, com ajustes previstos na legislação |
| Complexidade operacional | Menor, embora a operação industrial continue exigindo controle fiscal | Intermediária | Maior |
| PIS/Cofins no modelo anterior à substituição pela CBS | Integrados ao Simples, conforme regras do regime | Em regra, regime cumulativo | Em regra, regime não cumulativo |
| Aproveitamento de créditos | Mais limitado e sujeito às regras específicas do regime | Limitado em determinados tributos e situações | Pode ser relevante em operações sujeitas à não cumulatividade |
| Influência da margem real | Indireta na apuração do DAS | Pode haver diferença entre margem presumida e margem efetiva | Diretamente relevante para IRPJ e CSLL |
| Controle contábil necessário | Relevante para gestão e análise tributária | Elevado | Muito elevado |
| Quando merece avaliação | Indústrias de menor porte dentro dos requisitos legais | Operações cuja estrutura econômica seja compatível com as presunções legais | Empresas com maior complexidade, margens específicas, despesas dedutíveis ou créditos relevantes |
A tabela não deve ser utilizada como regra automática de escolha. Uma indústria pode encontrar resultado tributário mais favorável no Lucro Real mesmo assumindo maior complexidade operacional, enquanto outra pode obter melhor resultado no Lucro Presumido ou no Simples Nacional.
O enquadramento adequado depende da simulação da empresa concreta e deve considerar não apenas os impostos, mas também créditos, custos de conformidade, projeção de resultados e mudanças previstas para a operação.
Aspectos fiscais que precisam entrar no planejamento industrial
ICMS
O ICMS continua sendo um dos principais tributos das operações industriais durante o período de transição da Reforma Tributária.
Compras de mercadorias, aquisição de insumos, movimentações interestaduais, industrialização por encomenda, substituição tributária, diferimentos e benefícios fiscais podem modificar a apuração.
No Rio de Janeiro, a legislação estadual e os tratamentos aplicáveis precisam ser acompanhados continuamente, principalmente por empresas que alteram fornecedores, clientes, processos ou localização das operações.
IPI
A tributação pelo IPI depende da existência de operações alcançadas pelo imposto, da industrialização e da classificação do produto na TIPI, entre outros fatores.
A Reforma Tributária também altera progressivamente seu papel. De acordo com o cronograma oficial da Reforma Tributária do Consumo, a transição prevê redução a zero das alíquotas do IPI a partir de 2027, ressalvadas as hipóteses previstas para preservação do tratamento da Zona Franca de Manaus.
PIS e Cofins
No modelo vigente durante a transição, PIS e Cofins continuam exigindo atenção, principalmente nas indústrias sujeitas ao regime não cumulativo.
A análise deve considerar base de cálculo, natureza das receitas, créditos admitidos, documentação e regras aplicáveis ao segmento. Com o avanço da Reforma Tributária, as contribuições serão substituídas pela CBS conforme o cronograma legal.
IRPJ e CSLL
A escolha entre Lucro Presumido e Lucro Real pode alterar significativamente a carga tributária da empresa.
Uma indústria com grande volume de custos, despesas dedutíveis, investimentos ou margem diferente das presunções legais precisa comparar os regimes em números antes de definir seu enquadramento.
Obrigações acessórias
Planejamento tributário também envolve conformidade. Uma estratégia tecnicamente correta pode se tornar arriscada se escrituração, documentos fiscais e declarações não refletirem adequadamente as operações realizadas.
SPED Fiscal, EFD-Contribuições, documentos fiscais eletrônicos e demais obrigações precisam estar conciliados com contabilidade, estoque e sistemas internos.
Reforma Tributária: o que muda no planejamento das indústrias?
Em 2026, a transição deixou de ser apenas um assunto futuro.
A legislação da Reforma Tributária do Consumo reúne, entre seus principais marcos, a Emenda Constitucional nº 132/2023, a Lei Complementar nº 214/2025, a Lei Complementar nº 227/2026 e atos posteriores relacionados à implementação do IBS e da CBS.
De forma resumida, a transição prevê:
- 2026: período inicial de implementação e testes do IBS e da CBS, com obrigações específicas para os contribuintes;
- 2027: avanço da CBS, extinção de PIS e Cofins conforme o cronograma da reforma, mudanças relacionadas ao IPI e início do Imposto Seletivo;
- 2029 a 2032: redução gradual de ICMS e ISS acompanhada pelo crescimento da participação do IBS;
- 2033: vigência integral do novo modelo de tributação do consumo.
Para a indústria, isso significa que o planejamento deve considerar regras de transição durante vários exercícios, sem abandonar o controle dos tributos que continuam em vigor enquanto o novo modelo é implementado.
O crédito tributário ganha ainda mais relevância
A nova estrutura do IBS e da CBS aumenta a importância do controle da cadeia de créditos.
Compras, fornecedores, documentos fiscais e condições para apropriação dos créditos passam a influenciar não apenas a área fiscal, mas também decisões comerciais, financeiras e de suprimentos.
Uma empresa que escolhe fornecedores somente pelo preço nominal pode chegar a uma conclusão diferente quando considera o efeito tributário total da aquisição.
A formação de preços precisa ser revisada
A indústria não deve simplesmente substituir uma alíquota antiga por uma nova na planilha de preços.
A análise precisa considerar:
- tributação na compra;
- créditos apropriáveis;
- tributação na venda;
- destino da mercadoria;
- margem pretendida;
- contratos vigentes;
- impacto financeiro do recolhimento;
- condições comerciais negociadas com clientes e fornecedores.
O resultado pode variar entre produtos, clientes, canais de venda e estruturas de fornecimento.
Sistemas fiscais também precisam acompanhar a transição
A adaptação tecnológica já faz parte da agenda tributária. A Receita Federal e o Comitê Gestor do IBS divulgaram o cronograma de implementação dos documentos fiscais eletrônicos, incluindo datas e leiautes relacionados às novas exigências da Reforma Tributária.
Para uma indústria, esse processo exige alinhamento entre área fiscal, contabilidade, tecnologia, faturamento e fornecedores do ERP.
Obrigações acessórias e tecnologia também fazem parte do planejamento
Uma estratégia tributária só funciona quando consegue ser executada corretamente na rotina.
Por isso, ERP, parametrização fiscal, emissão de documentos, SPED e conciliações precisam acompanhar as decisões definidas no planejamento.
Entre os pontos que merecem revisão estão:
- cadastro de NCM;
- CFOP;
- CST e demais códigos tributários;
- regras de entrada e saída;
- escrituração fiscal;
- controle de estoque;
- integração entre compras, produção, faturamento, fiscal e contabilidade;
- documentos eletrônicos exigidos pelo novo sistema tributário.
Quanto maior o volume de documentos da indústria, maior tende a ser o custo de corrigir um erro depois que ele já se espalhou pela operação.
Principais erros no planejamento tributário de indústrias
1. Escolher o regime olhando apenas para o faturamento
O erro: utilizar faturamento como principal ou único parâmetro para definir o regime tributário.
Impacto: a empresa pode optar por um regime aparentemente mais simples, mas incompatível com sua margem, créditos, despesas e estrutura operacional.
Como evitar: realizar simulações com dados contábeis, fiscais e financeiros antes da decisão de enquadramento.
2. Manter NCMs sem revisão
O erro: replicar classificações antigas para novos produtos ou manter o cadastro fiscal durante anos sem validação.
Impacto: tributação incorreta, problemas com IPI e ICMS, uso inadequado de benefícios e inconsistências em obrigações fiscais.
Como evitar: estabelecer uma rotina de revisão técnica, principalmente após mudanças no portfólio, composição ou processo de fabricação.
3. Perder créditos por falhas documentais
O erro: não relacionar corretamente documentos de entrada, natureza dos itens, escrituração e requisitos de aproveitamento.
Impacto: aumento desnecessário da carga tributária ou formação de créditos sem segurança documental.
Como evitar: conciliar documentos, escrituração e fundamento legal antes da apropriação.
4. Aplicar benefício fiscal sem conferir os requisitos
O erro: considerar que a presença da empresa em determinado setor ou região já garante acesso ao incentivo.
Impacto: cobrança do tributo, multas, juros e exposição fiscal.
Como evitar: validar norma, prazo, atividade, produto, requisitos cadastrais e obrigações exigidas para a fruição do benefício.
5. Não integrar fiscal, compras e produção
O erro: tratar a área fiscal como responsável apenas por calcular impostos depois que as decisões operacionais já foram tomadas.
Impacto: mudanças de fornecedor, produto ou logística podem aumentar a carga tributária sem que a gestão perceba antecipadamente.
Como evitar: avaliar o efeito fiscal das decisões operacionais relevantes antes de sua implementação.
6. Deixar a Reforma Tributária para depois
O erro: considerar IBS e CBS como um assunto que só merece atenção quando os tributos atuais forem totalmente substituídos.
Impacto: sistemas despreparados, cadastros incompletos, falhas documentais e dificuldade para projetar preços e margens.
Como evitar: incorporar a transição tributária às simulações, processos, contratos, tecnologia e planejamento financeiro da indústria.
Quais são os benefícios de um planejamento tributário industrial bem executado?
Redução legal de custos
A economia pode surgir da combinação entre regime adequado, créditos corretamente apropriados, revisão de procedimentos e tratamentos fiscais compatíveis com a operação.
O foco não deve ser encontrar uma medida isolada para “pagar menos”, mas eliminar ineficiências tributárias que se repetem ao longo da cadeia produtiva.
Proteção da margem industrial
Tributos integram o custo econômico da operação.
Conhecer seu impacto real melhora a formação de preços, a negociação comercial e a avaliação da rentabilidade por produto, cliente ou canal de venda.
Maior segurança fiscal
Quando classificação, documentos, apuração e obrigações estão alinhados, diminui a probabilidade de divergências capazes de resultar em notificações, multas e autuações.
Melhor gestão dos créditos
O crédito tributário deixa de ser tratado como consequência automática da apuração e passa a ser monitorado como componente financeiro da cadeia produtiva.
Decisões de investimento mais precisas
Antes de comprar uma máquina, ampliar uma unidade, mudar fornecedores ou lançar um produto, a indústria pode projetar os reflexos tributários da decisão e comparar cenários.
Mais eficiência operacional
O planejamento exige organização de cadastros, documentos, processos e responsabilidades. Esse trabalho tende a melhorar a integração entre áreas e reduzir retrabalho fiscal.
Preparação para o crescimento empresarial
Quanto maior o volume industrial, maior tende a ser o efeito financeiro de pequenas falhas fiscais repetidas.
Estruturar os processos antes da expansão reduz a necessidade de corrigir problemas quando a operação já se tornou mais complexa.
Perguntas frequentes sobre planejamento tributário para indústrias na Baixada Fluminense
1.Planejamento tributário para indústria é legal?
Sim. O planejamento tributário utiliza alternativas permitidas pela legislação para estruturar operações, escolher regimes, utilizar créditos válidos e aplicar tratamentos fiscais cabíveis. Ele não deve ser confundido com práticas destinadas a ocultar operações, receitas ou fatos geradores.
2.Uma indústria no Simples Nacional também precisa de planejamento tributário?
Sim. O Simples Nacional simplifica parte do recolhimento, mas não elimina questões relacionadas a enquadramento, classificação fiscal, ICMS em situações específicas, custos, limites de receita, expansão e Reforma Tributária.
3.Toda indústria da Baixada Fluminense pode utilizar benefícios fiscais do Rio de Janeiro?
Não. Cada benefício possui requisitos próprios relacionados a atividade, produto, operação, prazo e enquadramento. A empresa deve verificar a legislação correspondente e comprovar que atende às condições antes de aplicar qualquer tratamento favorecido.
4.Vale a pena migrar do Lucro Presumido para o Lucro Real?
Pode valer, mas não existe resposta universal. A decisão deve comparar lucro efetivo, despesas dedutíveis, faturamento, estrutura de créditos, folha, investimentos e outras características da indústria antes da escolha do regime.
5.É possível recuperar tributos pagos indevidamente por uma indústria?
Dependendo do caso, sim. Uma revisão fiscal pode identificar pagamentos indevidos, recolhimentos a maior ou créditos não aproveitados. Antes de qualquer compensação, restituição ou ressarcimento, é necessário validar fundamento legal, documentação e período envolvido.
6.A Reforma Tributária já deve entrar no planejamento de 2026?
Sim. A implementação da CBS e do IBS já produz efeitos sobre documentos fiscais, sistemas e processos. A indústria deve considerar o novo modelo ao revisar cadastros, contratos, créditos, política de preços e projeções financeiras.
O que uma indústria deve avaliar antes de tentar reduzir impostos?
A estratégia deve começar pelo diagnóstico.
Uma indústria da Baixada Fluminense que deseja melhorar sua eficiência tributária deve verificar, no mínimo:
- se o regime tributário continua adequado;
- quanto cada tributo representa sobre receita e margem;
- se NCMs e cadastros fiscais estão corretos;
- quais créditos são efetivamente aproveitados;
- se existem créditos não utilizados ou pagamentos que merecem revisão;
- como ICMS e IPI estão sendo tratados;
- se existem benefícios fiscais compatíveis com sua atividade;
- quais operações interestaduais merecem revisão;
- se estoque, documentos fiscais e escrituração estão conciliados;
- como IBS e CBS afetam compras e vendas;
- se sistemas e documentos fiscais estão preparados para a transição;
- se a precificação incorpora corretamente os efeitos tributários.
O ponto central é evitar uma abordagem limitada à guia mensal de impostos.
Planejamento tributário para indústrias na Baixada Fluminense deve conectar produção, compras, estoque, faturamento, contabilidade, fiscal e gestão financeira. Quando essas informações são analisadas em conjunto, a empresa consegue distinguir economia tributária legítima de decisões que apenas transferem custos ou aumentam riscos.
Como transformar o planejamento tributário em uma ferramenta de gestão?
O planejamento tributário industrial produz melhores resultados quando deixa de ser uma análise realizada apenas no encerramento do exercício e passa a acompanhar as decisões da empresa ao longo do ano.
Na prática, isso significa revisar periodicamente regime tributário, créditos, classificação fiscal, benefícios, indicadores de margem, alterações legislativas e mudanças na própria operação.
Uma nova linha de produtos, mudança relevante de fornecedor, expansão para outros estados, aumento expressivo do faturamento ou investimento em capacidade produtiva podem justificar uma nova simulação.
Com a Reforma Tributária, essa rotina se torna ainda mais relevante. As empresas precisarão acompanhar simultaneamente a legislação em transição, as novas obrigações e os reflexos do IBS e da CBS sobre compras, preços, créditos e fluxo de caixa.
O resultado esperado é uma estrutura tributária mais previsível, documentada e alinhada aos objetivos econômicos da indústria.
Estruture a tributação da sua indústria com a Riente
Uma indústria não precisa esperar uma fiscalização, queda de margem ou aumento expressivo dos impostos para revisar sua estrutura tributária.
A Riente Consultoria atua com uma abordagem consultiva voltada à organização contábil e fiscal, planejamento tributário e análise de oportunidades que podem aumentar a eficiência da operação.
Para empresas industriais, esse acompanhamento ajuda a relacionar impostos, créditos, regime tributário e mudanças legislativas às decisões financeiras do negócio.
O trabalho pode envolver a revisão do enquadramento tributário, da apuração de tributos federais e estaduais, dos créditos utilizados, dos procedimentos fiscais e dos impactos que a Reforma Tributária trará para os próximos exercícios.
Se sua indústria precisa entender onde existem custos tributários desnecessários, quais oportunidades podem ser utilizadas dentro da legislação e como preparar a operação para IBS e CBS, fale com a Riente Consultoria e solicite uma análise da estrutura fiscal da empresa.

