
Empresas do comércio podem vender bem e, ainda assim, perder margem por falhas que não aparecem diretamente no faturamento.
Classificação incorreta de mercadorias, ICMS calculado de forma inadequada, substituição tributária, créditos não aproveitados, enquadramento fiscal pouco eficiente e divergências entre estoque, compras e documentos fiscais são alguns exemplos.
Na Baixada Fluminense, negócios varejistas e atacadistas também precisam considerar as regras tributárias do Estado do Rio de Janeiro, a forma como compram de fornecedores de outros estados, o perfil dos produtos comercializados e as obrigações relacionadas à circulação de mercadorias.
Esse controle ganha uma nova dimensão com a Reforma Tributária do Consumo. Em 2026, IBS e CBS já passaram a integrar documentos fiscais dentro do período de transição e, a partir de 2027, novas decisões precisarão ser incorporadas à rotina das empresas comerciais.
Por isso, uma gestão tributária para empresas do comércio na Baixada Fluminense não deve se limitar ao cálculo das guias mensais. Ela precisa conectar tributação, cadastro de produtos, compras, estoque, precificação, créditos fiscais, margem e planejamento empresarial.
O que é gestão tributária para empresas do comércio na Baixada Fluminense?
A gestão tributária para empresas do comércio na Baixada Fluminense é o conjunto de controles, análises e decisões utilizado para assegurar que os tributos sejam apurados corretamente, reduzir riscos fiscais e identificar oportunidades legais de economia.
Ela envolve desde a classificação das mercadorias e escrituração das operações até a escolha do regime tributário, análise de créditos, ICMS, IBS, CBS, obrigações acessórias e impactos fiscais sobre preços e margens.
O objetivo não é simplesmente pagar menos imposto, mas construir uma operação fiscal coerente com a realidade econômica do comércio.
Essa visão também está diretamente relacionada ao planejamento tributário para comércio na Baixada Fluminense, que permite avaliar o impacto dos tributos antes de decisões de expansão, compra, contratação ou mudança de regime.
Por que a gestão tributária interfere diretamente na margem do comércio?
A tributação está incorporada a praticamente todas as etapas de uma operação comercial.
Na compra, é necessário compreender o tratamento fiscal da mercadoria recebida. Na entrada do estoque, códigos e documentos precisam estar corretos. Na venda, o sistema deve aplicar o tratamento adequado à operação.
Na apuração, os registros precisam refletir o que efetivamente aconteceu.
Uma inconsistência em qualquer ponto pode se repetir centenas ou milhares de vezes durante o mês.
Imagine, por exemplo, um supermercado que comercializa milhares de SKUs. Um erro cadastral aparentemente pequeno em uma família de produtos de alto giro pode provocar recolhimentos inadequados durante meses.
Esse tipo de situação ajuda a explicar por que operações com grande volume de itens podem exigir uma gestão tributária especializada para supermercados.
O mesmo raciocínio vale para distribuidoras, lojas de materiais de construção, autopeças, mercados, atacadistas, farmácias e outros segmentos com grande variedade de mercadorias.
Por isso, olhar apenas para a alíquota nominal do imposto fornece uma visão incompleta.
Uma gestão eficiente precisa analisar pelo menos quatro dimensões:
- quanto a empresa efetivamente recolhe;
- quanto deveria recolher considerando suas operações;
- quais créditos podem ser utilizados;
- quanto da tributação está sendo absorvido pela margem.
O problema não começa na guia do imposto
Grande parte das inconsistências nasce antes da apuração.
O problema pode estar no cadastro da mercadoria, na parametrização do ERP, no NCM utilizado, no tratamento do ICMS, na identificação de operações sujeitas à substituição tributária ou na escrituração da nota de entrada.
Quando esses elementos estão errados, a guia mensal apenas reproduz uma informação incorreta originada anteriormente.
Esse é um dos motivos pelos quais a gestão tributária precisa conversar com estoque, financeiro, compras, vendas e tecnologia.
Quais pontos tributários devem ser acompanhados no comércio?
Não existe uma única lista válida para todos os negócios. O diagnóstico depende do segmento, porte, regime fiscal, mercadorias vendidas, origem das compras e destino das vendas.
Alguns pontos, entretanto, merecem acompanhamento constante.
ICMS
O ICMS ainda permanece relevante durante o período de transição da Reforma Tributária e exige controle sobre operações internas, interestaduais, créditos, débitos, benefícios e tratamentos específicos.
No Estado do Rio de Janeiro, empresas sujeitas ao imposto precisam observar as regras estabelecidas pela Secretaria de Estado de Fazenda do Rio de Janeiro, além das características de cada operação.
ICMS por substituição tributária
Determinadas mercadorias podem seguir regras de substituição tributária. A empresa precisa identificar corretamente quando o imposto já foi retido anteriormente na cadeia e quando existe responsabilidade por recolhimentos adicionais.
A SEFAZ-RJ apresenta orientações específicas sobre substituição tributária, incluindo procedimentos de recolhimento aplicáveis a determinadas operações.
NCM, CEST e cadastro tributário dos produtos
O cadastro fiscal deve acompanhar a realidade das mercadorias efetivamente comercializadas.
Utilizar uma classificação inadequada pode afetar:
- tributação da compra;
- tributação da venda;
- substituição tributária;
- benefícios fiscais;
- escrituração;
- formação do preço.
Por isso, cadastros antigos não deveriam permanecer indefinidamente no sistema sem revisão.
Uma assessoria fiscal para comércio na Baixada Fluminense pode atuar justamente na conferência desses pontos e na prevenção de inconsistências antes que elas afetem a apuração.
Compras interestaduais
Comprar de fornecedores localizados em São Paulo, Minas Gerais, Espírito Santo ou outros estados pode gerar tratamentos diferentes das aquisições realizadas dentro do Rio de Janeiro.
Dependendo da operação, precisam ser avaliados diferencial de alíquota, substituição tributária, créditos e demais obrigações relacionadas ao ICMS.
Obrigações acessórias
A gestão não termina no cálculo do tributo.
Empresas obrigadas à EFD ICMS/IPI, por exemplo, precisam transmitir informações detalhadas relacionadas à apuração de ICMS e IPI.
A SEFAZ-RJ mantém orientações sobre a Escrituração Fiscal Digital, que integra o ambiente do SPED e concentra informações fiscais utilizadas pelo fisco.
O nível de detalhe desses arquivos aumenta a necessidade de consistência entre ERP, documentos fiscais, cadastros e escrituração.
Como funciona a gestão tributária para comércio na prática?
Uma gestão estruturada pode ser dividida em etapas para transformar informações fiscais em decisões concretas.
1. Mapear a operação
Primeiro, é necessário entender como a empresa realmente funciona.
Isso envolve analisar:
- produtos vendidos;
- fornecedores;
- estados de origem das compras;
- estados de destino das vendas;
- canais físicos e digitais;
- faturamento;
- margens;
- regime tributário;
- unidades ou filiais.
Sem conhecer a operação, qualquer planejamento corre o risco de partir de premissas incorretas.
2. Revisar o cadastro fiscal
O próximo passo consiste em verificar informações como NCM, CEST, CST, CSOSN, CFOP e demais parametrizações utilizadas conforme o regime e a operação.
O objetivo é encontrar divergências capazes de alterar o tratamento tributário.
3. Conciliar documentos e escrituração
Notas fiscais de entrada e saída precisam conversar com estoque, ERP, financeiro e arquivos fiscais.
Diferenças recorrentes podem indicar falhas de processo, parametrização ou integração entre departamentos.
4. Revisar as apurações
Depois do cadastro e da escrituração, é possível verificar se os impostos foram efetivamente calculados de acordo com as operações realizadas.
Essa análise pode revelar pagamentos incorretos, créditos não utilizados ou procedimentos que precisam ser ajustados.
Quando existem indícios de recolhimentos indevidos, pode ser pertinente avaliar tecnicamente a recuperação de crédito tributário para comércio.
5. Simular regimes e cenários
Simples Nacional, Lucro Presumido e Lucro Real apresentam estruturas muito diferentes.
A decisão não deveria ser baseada apenas no faturamento. É necessário comparar carga efetiva, margem, folha, perfil das compras, créditos, despesas, estrutura operacional e os efeitos da Reforma Tributária.
6. Transformar o fiscal em informação gerencial
O resultado final precisa chegar à gestão.
O empresário deveria conseguir responder questões como:
- qual é a carga tributária efetiva sobre o faturamento?
- quais famílias de produtos concentram maior impacto fiscal?
- existem créditos acumulados?
- a tributação está reduzindo margem em determinados produtos?
- o regime utilizado continuará competitivo no próximo período?
Essa conexão transforma a área fiscal em parte do processo decisório, em vez de tratá-la apenas como uma obrigação de fechamento mensal.
Aspectos técnicos e fiscais que exigem atenção em 2026
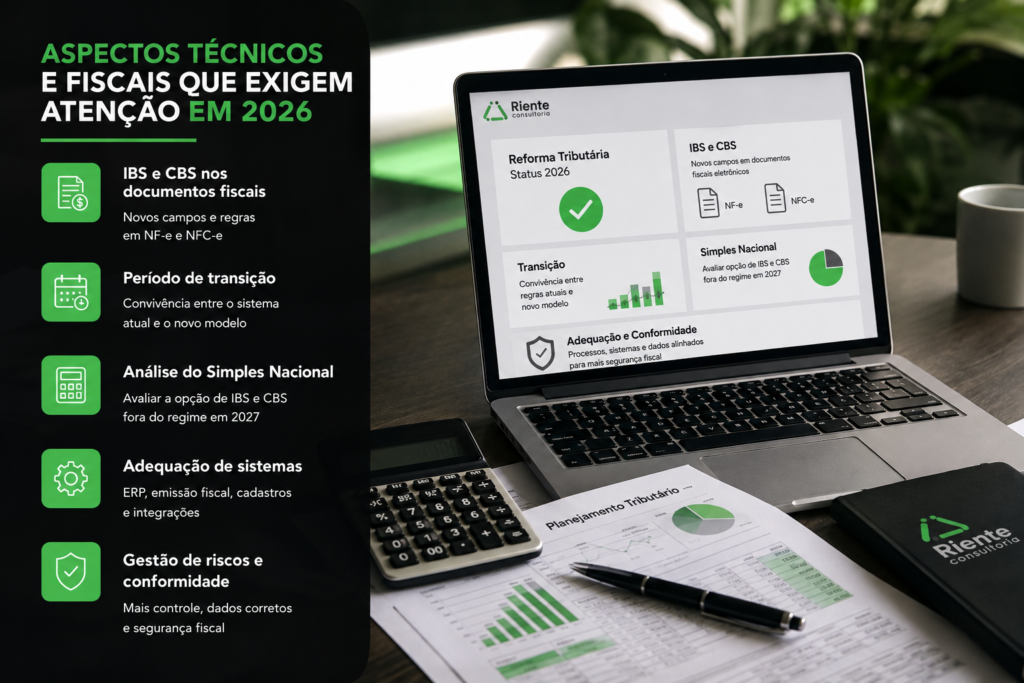
A Reforma Tributária do Consumo exige um cuidado adicional porque empresas estão administrando regras do sistema atual ao mesmo tempo em que se preparam para IBS e CBS.
A Emenda Constitucional nº 132/2023 iniciou a reformulação da tributação sobre o consumo. Posteriormente, a Lei Complementar nº 214/2025 regulamentou pontos centrais do IBS, da CBS e do Imposto Seletivo.
Para acompanhar a transição, a própria Receita Federal reúne orientações específicas da Reforma Tributária para 2026, inclusive sobre documentos fiscais eletrônicos e procedimentos relacionados ao novo sistema.
2026 é um período de adaptação operacional
Desde 1º de janeiro de 2026, documentos fiscais eletrônicos passaram a contemplar informações relacionadas a IBS e CBS de acordo com os leiautes e notas técnicas aplicáveis.
Para empresas comerciais, isso significa que a adaptação não é apenas tributária.
Ela envolve também:
- ERP;
- emissão fiscal;
- cadastro de produtos;
- regras de tributação;
- integração com sistemas;
- conferência documental;
- treinamento das equipes.
O Simples Nacional também precisa ser analisado
A Reforma Tributária não tornou automática a saída das empresas do Simples Nacional.
Entretanto, as regras do novo sistema exigem que empresas comerciais avaliem como IBS e CBS afetarão créditos, precificação, fluxo financeiro e relacionamento com clientes e fornecedores.
Em setembro de 2026, empresas optantes pelo Simples Nacional também precisam observar as novas possibilidades relacionadas ao regime de apuração de IBS e CBS. O Ministério da Fazenda detalhou as regras atualizadas do Simples Nacional para adequação à Reforma Tributária do Consumo.
Por isso, comparar apenas a alíquota do DAS pode levar a conclusões incompletas. Para determinadas empresas comerciais, principalmente nas relações entre pessoas jurídicas, a lógica de créditos poderá influenciar competitividade, formação de preço e decisão de enquadramento.
Comparação dos principais pontos tributários do comércio
| Aspecto | O que deve ser analisado | Possível impacto |
| Regime tributário | Simples Nacional, Lucro Presumido ou Lucro Real | Carga efetiva e fluxo de caixa |
| ICMS | Débitos, créditos, operações interestaduais e regras estaduais | Margem e risco fiscal |
| ICMS-ST | Produtos sujeitos à substituição e recolhimentos | Preço e custo da mercadoria |
| Cadastro fiscal | NCM, CEST, CST, CSOSN e CFOP | Tributação correta das operações |
| Créditos tributários | Compras, entradas e valores passíveis de aproveitamento ou recuperação | Redução do custo tributário |
| Obrigações acessórias | SPED, EFD e declarações aplicáveis | Conformidade e risco de autuação |
| IBS e CBS | Adaptação de sistemas e modelo de apuração | Precificação e créditos futuros |
| Simples Nacional em 2027 | Forma de apuração de IBS e CBS e impactos da escolha | Competitividade e aproveitamento de créditos |
| Precificação | Tributos incorporados ao custo e à margem | Rentabilidade real do produto |
A tabela mostra por que a gestão tributária não pode ser reduzida à emissão de guias. Regime, produto, cadastro, créditos, obrigações e precificação fazem parte do mesmo sistema de decisão.
Principais erros na gestão tributária de empresas do comércio
1. Escolher o regime apenas pela alíquota
Uma alíquota aparentemente menor não significa necessariamente menor custo final.
Impacto: a empresa pode permanecer em um enquadramento pouco eficiente durante todo o exercício.
Como evitar: realizar simulações utilizando dados reais de faturamento, compras, despesas, margem, folha e características das operações.
2. Manter o cadastro de produtos sem revisão
Produtos mudam, regras tributárias mudam e cadastros podem conter informações antigas ou parametrizações inadequadas.
Impacto: a tributação incorreta pode se repetir em milhares de operações.
Como evitar: criar processos periódicos de revisão e validação cadastral, especialmente para mercadorias de maior giro ou relevância financeira.
3. Ignorar créditos tributários
Empresas podem registrar corretamente suas vendas, mas dar pouca atenção às entradas.
Impacto: créditos legítimos podem deixar de ser utilizados e aumentar o custo efetivo dos tributos.
Como evitar: revisar documentos fiscais de compras e confrontá-los com as regras aplicáveis ao regime e à natureza de cada operação.
4. Não conciliar estoque, fiscal e financeiro
Uma operação de compra ou venda repercute em diferentes áreas.
Impacto: divergências podem gerar escrituração incompatível com a movimentação real da empresa.
Como evitar: integrar ERP, estoque, emissão fiscal, financeiro e contabilidade, além de criar rotinas de conferência.
5. Tratar a Reforma Tributária apenas como assunto futuro
As adaptações começaram antes da implementação integral do novo sistema.
Impacto: sistemas, contratos, cadastros e processos podem chegar despreparados às próximas etapas da transição.
Como evitar: criar um cronograma de adaptação tributária, tecnológica e operacional, acompanhado de simulações sobre preço, créditos e caixa.
6. Analisar impostos sem relacioná-los à margem
Conhecer o total de tributos pagos não informa quais produtos ou operações estão consumindo rentabilidade.
Impacto: a empresa mantém preços ou estratégias comerciais que parecem lucrativos, mas entregam margem inferior à esperada.
Como evitar: acompanhar a carga tributária efetiva por categoria, operação, canal ou unidade sempre que a estrutura de dados permitir.
Benefícios de uma gestão tributária estruturada
Uma gestão tributária eficiente produz resultados que ultrapassam o departamento fiscal.
Redução de custos tributários evitáveis
A revisão de apurações, classificações, regimes e créditos pode evitar recolhimentos incorretos e identificar oportunidades legais de economia.
Maior segurança fiscal
Controles consistentes reduzem divergências entre documentos, escrituração e declarações enviadas aos fiscos federal e estadual.
Precificação mais confiável
Quando a empresa conhece a tributação efetiva de uma operação, consegue formar preços com maior precisão. Isso é particularmente relevante em negócios de margem estreita e alto giro.
Melhor gestão do fluxo de caixa
Calendário tributário, créditos, recolhimentos e projeções ajudam a antecipar desembolsos e reduzir surpresas financeiras.
Decisões empresariais mais fundamentadas
Expandir uma unidade, alterar fornecedores, criar um e-commerce ou aumentar vendas interestaduais pode modificar o perfil tributário do negócio.
A gestão fiscal oferece informações para que essas decisões sejam analisadas antes da execução, e não apenas depois de seus efeitos aparecerem no caixa.
Preparação para IBS e CBS
A transição tributária exigirá revisão contínua de processos. Empresas que já possuem cadastros organizados, sistemas parametrizados e informações fiscais confiáveis tendem a enfrentar a mudança com menos retrabalho e maior capacidade de simulação.
Perguntas frequentes sobre gestão tributária para empresas do comércio na Baixada Fluminense
Qual é o melhor regime tributário para uma empresa do comércio?
Não existe um regime universalmente mais vantajoso. Simples Nacional, Lucro Presumido e Lucro Real devem ser comparados considerando faturamento, margem, folha, compras, despesas, créditos e características das operações.
Comércio do Simples Nacional precisa se preocupar com IBS e CBS?
Sim. O Simples Nacional continuará existindo, mas a Reforma Tributária altera a forma como IBS e CBS se relacionam com empresas optantes pelo regime. Isso exige avaliação de créditos, formação de preços e impacto nas relações entre empresas.
Empresas comerciais precisam revisar o NCM dos produtos?
Sim. O NCM influencia diferentes aspectos do tratamento tributário das mercadorias. Cadastros inconsistentes podem provocar erros nas compras, vendas, substituição tributária e obrigações acessórias.
É possível recuperar tributos pagos indevidamente pelo comércio?
Em determinadas situações, sim. A possibilidade depende do tributo, regime fiscal, período analisado, documentação disponível e fundamento jurídico. A recuperação deve ser precedida de revisão técnica para validar o crédito.
Uma empresa do comércio pode pagar impostos a mais mesmo estando no Simples Nacional?
Pode. O Simples Nacional simplifica a arrecadação, mas não elimina erros de enquadramento, segregação de receitas, cadastro de produtos, parametrização fiscal ou aplicação de tratamentos específicos.
A Reforma Tributária vai acabar com o ICMS imediatamente?
Não. A transição é gradual. O ICMS continuará convivendo com o novo sistema durante parte do período de implementação, o que torna necessário acompanhar simultaneamente regras atuais e novas obrigações relacionadas ao IBS e à CBS.
Como transformar a tributação em instrumento de gestão no comércio?
Uma empresa comercial não deveria descobrir que sua estratégia tributária estava errada somente depois de uma fiscalização, de uma queda de margem ou de uma revisão contábil.
O acompanhamento precisa começar na origem da operação.
Cadastro de mercadorias, entradas, saídas, estoque, ICMS, créditos, documentos fiscais, regime tributário e precificação precisam funcionar de forma integrada.
Em 2026, existe ainda uma camada adicional: a preparação para IBS e CBS e a análise das escolhas tributárias que produzirão efeitos nos próximos períodos.
Por isso, a gestão tributária para empresas do comércio na Baixada Fluminense deve ser entendida como um processo contínuo.
Quando os dados fiscais são utilizados para orientar decisões, a empresa ganha condições de reduzir custos evitáveis, proteger margem, melhorar previsibilidade e crescer com uma estrutura mais segura.
Sua empresa está pagando impostos de forma eficiente ou apenas pagando as guias?
A RIENTE atua de forma consultiva e estratégica, conectando contabilidade, assessoria fiscal, planejamento tributário e análise de oportunidades para empresas que precisam ter maior controle sobre seus números e decisões.
Para empresas do comércio, esse acompanhamento pode envolver revisão de regime tributário, apuração de ICMS, substituição tributária, classificação fiscal de produtos, obrigações acessórias, recuperação de créditos e preparação para os impactos da Reforma Tributária.
Se sua empresa possui dúvidas sobre impostos pagos, enquadramento tributário, créditos não aproveitados, cadastro fiscal ou impactos de IBS e CBS sobre margem e precificação, fale com um especialista da RIENTE e solicite uma avaliação da estrutura tributária do negócio.

