Estar no Simples Nacional reduz parte da complexidade tributária, mas não elimina o conjunto de declarações, documentos fiscais e informações que uma empresa precisa entregar ao Fisco.
Na prática, muitos problemas surgem justamente da ideia de que o pagamento mensal do DAS seria suficiente para manter o CNPJ regular.
Uma receita informada de forma incorreta no PGDAS-D, um evento trabalhista enviado fora do prazo, uma retenção não declarada ou uma nota fiscal emitida com dados inadequados pode gerar multas, diferenças tributárias e necessidade de retificação.
Desde 2026, esse cuidado ganhou ainda mais peso. As regras de penalidade do PGDAS-D foram alteradas, fazendo com que a multa por atraso passe a contar a partir do dia seguinte ao vencimento da declaração.
Além disso, empresas do Simples precisam acompanhar mudanças relacionadas à NFS-e Nacional e à preparação para CBS e IBS em 2027.
Por isso, entender as obrigações acessórias do Simples Nacional significa saber não apenas quais declarações existem, mas quais efetivamente se aplicam à operação da empresa, quais dados alimentam cada sistema e como manter essas informações consistentes.
Esse controle também deve estar alinhado a um bom planejamento tributário para empresas do Simples Nacional, principalmente quando o negócio está crescendo ou passando por mudanças operacionais.
Quais são as obrigações acessórias do Simples Nacional?
As obrigações acessórias do Simples Nacional são declarações, escriturações, documentos fiscais e informações que a empresa precisa prestar aos órgãos tributários, previdenciários e trabalhistas, independentemente do pagamento dos impostos.
Entre elas podem estar PGDAS-D, DEFIS, emissão de documentos fiscais, eSocial, EFD-Reinf, DCTFWeb e obrigações estaduais ou municipais.
A lista não é idêntica para todas as empresas: atividade, existência de empregados, retenções, operações com ICMS, prestação de serviços e legislação local interferem nas exigências aplicáveis.
Isso significa que duas empresas optantes pelo Simples Nacional podem possuir rotinas acessórias bastante diferentes, mesmo estando enquadradas no mesmo regime tributário.
Quais são as principais obrigações acessórias do Simples Nacional?
Um erro frequente é procurar uma lista única de obrigações e aplicá-la indistintamente a qualquer empresa.
O enquadramento no Simples Nacional é apenas um dos fatores que definem a rotina fiscal.
Uma empresa de serviços sem funcionários possui exigências diferentes de um supermercado com dezenas de empregados.
Da mesma forma, uma indústria, um comércio interestadual ou uma empresa sujeita a retenções específicas pode ter obrigações adicionais.
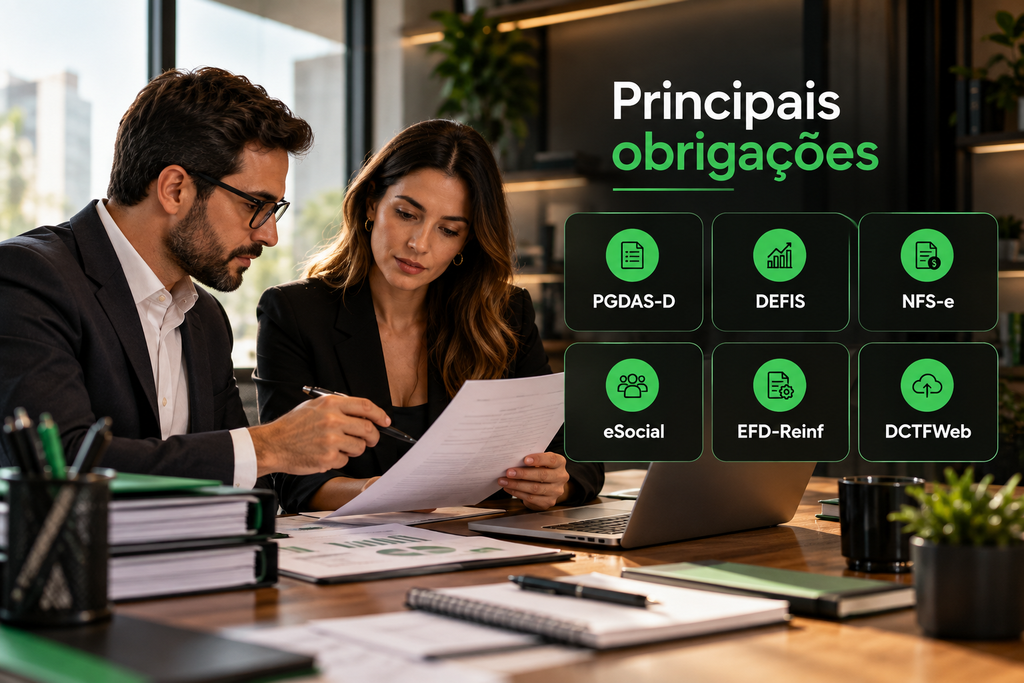
PGDAS-D
O Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório, conhecido como PGDAS-D, é uma das principais obrigações do regime.
Nele são informadas mensalmente as receitas da empresa, com a segregação necessária conforme as atividades e características das operações. Essas informações são utilizadas para calcular os tributos devidos e gerar o DAS.
De acordo com a página oficial do Governo Federal sobre as apurações mensais do Simples Nacional, o prazo para transmissão do PGDAS-D é, em regra, até o dia 20 do mês seguinte ao período de apuração, correspondendo também ao vencimento ordinário dos tributos.
O ponto que exige mais atenção, porém, é a qualidade da informação.
Não basta informar o faturamento total. Dependendo da atividade, pode ser necessário distinguir receitas conforme natureza da operação, incidência tributária, substituição tributária, tributação monofásica, exportações ou outras particularidades fiscais.
Uma segregação incorreta pode fazer a empresa recolher imposto acima do necessário ou, no sentido oposto, pagar menos tributos do que deveria e gerar diferenças posteriormente.
DEFIS
A Declaração de Informações Socioeconômicas e Fiscais reúne dados econômicos, fiscais e societários das empresas optantes pelo Simples Nacional.
Para os fatos relativos a 2025, por exemplo, a DEFIS teve prazo de entrega até 31 de março de 2026. O atraso passou a receber tratamento mais rigoroso, com penalidades específicas para entrega fora do prazo, omissões e informações incorretas.
Além do calendário atual, empresários e responsáveis fiscais precisam acompanhar as mudanças normativas do regime.
A regulamentação aprovada em 2026 prevê alterações na forma como informações socioeconômicas e fiscais serão prestadas nos exercícios seguintes, com incorporação de dados ao ambiente do PGDAS-D.
Esse cenário reforça a necessidade de não simplesmente repetir o calendário do ano anterior sem revisar as normas vigentes.
Documentos fiscais eletrônicos
A empresa também precisa emitir o documento fiscal adequado às operações ou prestações que realiza.
Conforme a atividade e a operação, podem ser utilizados documentos como NF-e, NFC-e e NFS-e, além de outros modelos previstos na legislação tributária.
A emissão correta exige atenção a dados como:
- natureza da operação;
- códigos fiscais aplicáveis;
- tributação da mercadoria ou do serviço;
- retenções;
- cadastro do cliente;
- município ou estado envolvido na operação;
- regras específicas de ICMS e ISS.
Em 2026 há uma alteração especialmente relevante para prestadores de serviços. Segundo a Receita Federal, as microempresas e empresas de pequeno porte optantes pelo Simples Nacional sujeitas à emissão de NFS-e deverão utilizar o Emissor Nacional a partir de 1º de novembro de 2026.
Para empresas prestadoras de serviços, isso exige revisão prévia de ERP, integrações, cadastros e procedimentos internos.
As regras relacionadas à CBS e ao IBS para os optantes do Simples Nacional, por sua vez, passam a produzir efeitos a partir de janeiro de 2027.
eSocial
Quando a empresa possui empregados ou situações abrangidas pelo sistema, o eSocial integra a rotina de cumprimento das obrigações trabalhistas, previdenciárias e fiscais.
São transmitidas informações relacionadas a admissões, remunerações, afastamentos, desligamentos e outros eventos previstos nos leiautes oficiais.
O problema operacional mais comum é tratar o eSocial como uma obrigação isolada do departamento pessoal. Na prática, os dados transmitidos podem produzir efeitos em outros sistemas e recolhimentos.
Uma remuneração incorreta, por exemplo, pode repercutir no FGTS, nas contribuições previdenciárias e em outras obrigações relacionadas.
Para aprofundar esse tema, o conteúdo sobre departamento pessoal para empresas do Simples Nacional detalha os principais controles trabalhistas e previdenciários que precisam ser observados.
EFD-Reinf
A EFD-Reinf complementa o ambiente de informações fiscais e previdenciárias e alcança situações específicas, especialmente relacionadas a retenções e outros eventos previstos em seu leiaute.
Isso não significa que toda empresa do Simples Nacional tenha exatamente os mesmos eventos para transmitir em todos os meses. A obrigação depende dos fatos ocorridos na operação.
Por isso, antes de enviar qualquer informação, é necessário verificar se houve retenções, pagamentos ou operações enquadradas nas hipóteses previstas pela legislação.
DCTFWeb
Dependendo dos fatos geradores e das informações transmitidas por sistemas como eSocial e EFD-Reinf, a empresa também pode estar sujeita à DCTFWeb.
Nesse ponto, a conciliação entre diferentes fontes de informação é fundamental. Dados trabalhistas, retenções, bases previdenciárias e valores declarados precisam ser consistentes entre si.
Como funcionam as obrigações acessórias do Simples Nacional na prática?
Uma rotina fiscal eficiente começa antes da transmissão das declarações. O processo pode ser organizado em etapas:
- Mapear as operações da empresa: identificar atividades, tipos de receita, empregados, retenções, operações interestaduais e particularidades fiscais.
- Classificar corretamente os documentos: conferir notas emitidas e recebidas, códigos fiscais, natureza das operações e tratamento tributário.
- Fechar o faturamento mensal: conciliar documentos fiscais, vendas, cancelamentos e demais receitas antes do PGDAS-D.
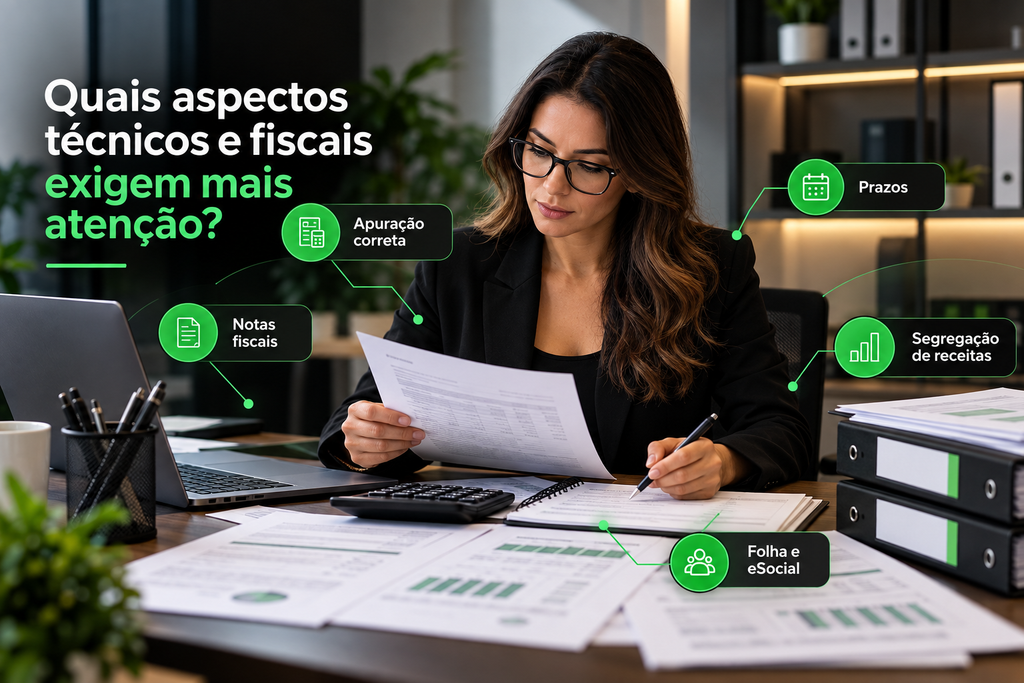
- Segregar as receitas: verificar situações que não devem receber o mesmo tratamento tributário dentro do Simples.
- Conferir folha e eventos trabalhistas: validar informações do eSocial e seus reflexos previdenciários e de FGTS.
- Apurar obrigações condicionais: verificar a existência de eventos para EFD-Reinf, DCTFWeb ou declarações estaduais e municipais.
- Transmitir e guardar comprovantes: manter protocolos, documentos fiscais e arquivos organizados para auditorias, fiscalizações ou retificações futuras.
O ganho de controle ocorre quando essas etapas são integradas. Se o faturamento utilizado pelo financeiro, as notas fiscais e o valor informado ao PGDAS-D apresentarem números diferentes, existe uma inconsistência que precisa ser identificada antes da transmissão.
Quais aspectos técnicos e fiscais exigem mais atenção?
O Simples Nacional é disciplinado principalmente pela Lei Complementar nº 123/2006 e pelas normas do Comitê Gestor do Simples Nacional.
A legislação estabelece regras de enquadramento, apuração, documentos fiscais, obrigações e penalidades.
O acompanhamento também deve considerar mudanças no próprio regime. Empresas que deixam de atender aos requisitos podem enfrentar exclusão ou desenquadramento, tema que exige atenção especial de negócios em crescimento.
O artigo sobre desenquadramento do Simples Nacional e como evitar problemas fiscais apresenta situações que podem levar à saída do regime.
A obrigação depende da operação realizada
Considere duas empresas optantes pelo Simples Nacional.
Uma presta serviços, não possui funcionários e atende principalmente consumidores finais. Outra comercializa mercadorias, possui empregados, realiza operações interestaduais e está sujeita a regras específicas de ICMS.
Embora ambas estejam no mesmo regime tributário, suas obrigações acessórias não são necessariamente iguais.
É por isso que calendários fiscais genéricos precisam ser utilizados com cautela. O correto é mapear a realidade operacional e tributária de cada CNPJ.
A guarda documental continua necessária
A simplificação do regime não elimina a necessidade de organização dos documentos.
Notas fiscais, livros, demonstrativos, comprovantes de transmissão, relatórios de folha, documentos contábeis e demais registros devem ser mantidos de acordo com os prazos legais aplicáveis.
Na prática, uma documentação organizada facilita:
- retificações;
- atendimento a fiscalizações;
- comprovação das informações declaradas;
- revisões tributárias;
- identificação de pagamentos indevidos;
- auditorias contábeis e fiscais.
O atraso do PGDAS-D ficou mais sensível em 2026
Desde 1º de janeiro de 2026, a penalidade por atraso na transmissão do PGDAS-D passou a ser exigida a partir do dia seguinte ao término do prazo original.
De acordo com as orientações oficiais do Portal do Simples Nacional sobre multas por atraso, a penalidade corresponde a 2% ao mês-calendário ou fração, calculada sobre os impostos e contribuições decorrentes das informações prestadas, limitada a 20%, com multa mínima de R$ 50 para cada mês de referência.
Além do atraso, informações incorretas ou omitidas também podem gerar penalidades.
Isso torna arriscada a prática de deixar apurações pendentes para corrigi-las apenas meses depois.
Reforma Tributária exige preparação para 2027
As empresas do Simples Nacional continuarão existindo dentro do novo modelo tributário, mas a Reforma Tributária altera pontos relacionados a CBS, IBS, créditos tributários, emissão de documentos fiscais e decisões de enquadramento.
Para empresas que já estão revisando seus processos, o conteúdo sobre Reforma Tributária e seus impactos sobre as empresas do comércio ajuda a compreender o cronograma de adaptação e os reflexos operacionais da transição.
Principais obrigações do Simples Nacional em resumo
| Obrigação | Periodicidade usual | Quem precisa observar | Principal ponto de atenção |
| PGDAS-D | Mensal | ME e EPP optantes pelo Simples Nacional | Receita e segregação tributária corretas |
| DEFIS | Anual, conforme regras aplicáveis ao exercício | ME e EPP enquadradas | Prazo e consistência das informações econômicas e fiscais |
| Documentos fiscais | Conforme a operação | Empresas sujeitas à emissão | Códigos fiscais, tributação e natureza da operação |
| eSocial | Conforme eventos e fechamentos | Empresas com relações de trabalho ou eventos abrangidos | Folha, admissão, desligamento e demais eventos trabalhistas |
| EFD-Reinf | Conforme fatos sujeitos à escrituração | Empresas enquadradas nas hipóteses previstas | Retenções e eventos efetivamente ocorridos |
| DCTFWeb | Conforme enquadramento | Empresas com débitos e informações abrangidos | Integração com eSocial e EFD-Reinf |
| FGTS Digital | Mensal e conforme eventos | Empregadores abrangidos | Consistência das informações provenientes do eSocial |
| Obrigações estaduais e municipais | Conforme legislação | Depende da atividade e da operação | ICMS, ISS e regras específicas do ente competente |
A tabela funciona como referência, mas não substitui o diagnóstico fiscal individual da empresa.
Atividade, folha de pagamento, retenções, circulação de mercadorias e características das operações podem adicionar ou afastar determinadas exigências.
Como evitar multas nas obrigações do Simples Nacional?
Evitar penalidades depende menos de memorizar datas isoladas e mais de construir um processo de fechamento fiscal confiável.
1. Trabalhe com um calendário fiscal personalizado
O calendário deve considerar somente as obrigações aplicáveis à empresa e indicar responsáveis, prazo interno de conferência e prazo legal.
O ideal é não utilizar o vencimento oficial como data de fechamento. A empresa precisa criar margem para identificar divergências e realizar correções antes da transmissão.
2. Concilie faturamento e documentos fiscais
O valor informado ao PGDAS-D deve ser sustentado pelos registros da operação.
Diferenças entre ERP, notas fiscais, controles financeiros e contabilidade precisam ser investigadas antes da apuração.
3. Revise a segregação das receitas
Nem toda receita de uma empresa do Simples recebe necessariamente o mesmo tratamento dentro do sistema.
Operações sujeitas à substituição tributária, tributação monofásica, exportação ou outras particularidades podem exigir segregação específica.
Esse cuidado é especialmente relevante para empresas do comércio, nas quais a composição dos produtos vendidos pode alterar significativamente a apuração.
4. Integre fiscal, contábil e departamento pessoal
Folha, retenções, faturamento e contabilidade não devem funcionar como áreas isoladas.
Quando uma informação altera a tributação ou gera obrigação em outro sistema, o fluxo interno precisa permitir que o responsável tenha acesso ao dado antes do fechamento.
5. Revise cadastros e parametrizações
Cadastros de produtos, serviços, clientes, CNAEs e regras do ERP precisam acompanhar a legislação.
Um sistema atualizado, mas alimentado com parâmetros incorretos, continuará produzindo documentos fiscais e relatórios inconsistentes.
6. Monitore mudanças legais
A migração para a NFS-e Nacional e as alterações relacionadas à Reforma Tributária mostram que o cumprimento fiscal não pode se basear apenas em procedimentos históricos.
Empresas precisam acompanhar normas do Comitê Gestor do Simples Nacional, Receita Federal, estados e municípios, conforme o tipo de operação realizada.
Principais erros relacionados às obrigações acessórias
Informar todo o faturamento da mesma maneira
Erro: tratar receitas com características tributárias diferentes como se possuíssem a mesma incidência.
Impacto: pagamento indevido de tributos ou recolhimento inferior ao devido.
Como evitar: revisar mensalmente a classificação e a segregação das receitas antes do fechamento do PGDAS-D.
Acreditar que pagar o DAS encerra as obrigações
Erro: considerar a guia mensal como a única responsabilidade tributária da empresa.
Impacto: declarações podem ficar pendentes mesmo quando os impostos foram pagos corretamente.
Como evitar: separar no calendário obrigações de pagamento, declarações, documentos fiscais e rotinas trabalhistas.
Enviar declarações sem conciliação prévia
Erro: transmitir primeiro e conferir os números posteriormente.
Impacto: aumento de retificações e divergências entre declarações, documentos fiscais e contabilidade.
Como evitar: criar um fechamento mensal com validações antes das transmissões.
Ignorar obrigações estaduais e municipais
Erro: acreditar que o Simples Nacional elimina todas as exigências locais.
Impacto: problemas relacionados a ICMS, ISS, emissão fiscal e obrigações determinadas pelos entes competentes.
Como evitar: analisar onde a empresa está estabelecida e onde suas operações geram obrigações.
Não atualizar sistemas após mudanças tributárias
Erro: manter parâmetros antigos mesmo após alterações de normas, códigos ou procedimentos.
Impacto: notas fiscais incorretas, apurações equivocadas e necessidade de retrabalho.
Como evitar: revisar ERP, cadastros, emissão fiscal e integrações sempre que houver alteração normativa relevante.
Deixar a documentação desorganizada
Erro: não manter comprovantes de transmissão, documentos fiscais e arquivos contábeis devidamente organizados.
Impacto: maior dificuldade para responder a fiscalizações, corrigir informações ou comprovar dados declarados.
Como evitar: adotar uma política de armazenamento, conferência e guarda documental compatível com os prazos legais.
Quais são os benefícios de manter as obrigações acessórias em dia?
Uma rotina fiscal organizada não serve apenas para evitar multas.
O primeiro benefício é a segurança fiscal. A empresa passa a ter maior previsibilidade sobre o que precisa entregar, quais informações sustentam cada declaração e quais documentos comprovam os valores informados.
O segundo é a redução de retrabalho. Retificações frequentes consomem tempo da equipe, aumentam custos e podem exigir revisão de períodos anteriores.
Há também impacto na gestão financeira. Quando faturamento, folha, impostos e contabilidade estão conciliados, os administradores trabalham com números mais confiáveis para planejar caixa, investimentos e expansão.
Outro ganho está na identificação antecipada de riscos. Inconsistências de faturamento, enquadramento ou tributação podem ser corrigidas antes de se acumularem por vários meses.
Por fim, o controle das obrigações pode revelar problemas tributários maiores. Uma segregação incorreta de receitas, por exemplo, não representa apenas risco de multa: ela pode indicar que a empresa está pagando imposto acima do necessário.
Perguntas frequentes sobre obrigações acessórias do Simples Nacional
Toda empresa do Simples Nacional possui as mesmas obrigações acessórias?
Não. Algumas obrigações são comuns ao regime, enquanto outras dependem da atividade, da existência de empregados, de retenções, das operações realizadas e das regras estaduais ou municipais. O enquadramento precisa ser analisado individualmente.
Qual é o prazo do PGDAS-D?
O PGDAS-D deve ser transmitido, em regra, até o dia 20 do mês seguinte ao período de apuração. O prazo também corresponde ao vencimento ordinário dos tributos apurados no Simples Nacional.
Existe multa por atraso no PGDAS-D?
Sim. Desde 2026, a multa começa a ser exigida a partir do dia seguinte ao término do prazo. A regra prevê penalidade de 2% ao mês-calendário ou fração, limitada a 20%, respeitada a multa mínima prevista para cada mês de referência.
Empresa do Simples precisa entregar eSocial?
Quando possuir empregados ou fatos sujeitos às regras do sistema, a empresa deve cumprir os eventos correspondentes do eSocial. Os prazos dependem do tipo de informação transmitida.
Toda empresa do Simples precisa entregar EFD-Reinf?
Não necessariamente em todos os períodos. A necessidade depende dos fatos e operações sujeitos à escrituração. É necessário verificar se houve retenções, pagamentos ou eventos que gerem informação no sistema.
O que muda na emissão da NFS-e em 2026?
A partir de 1º de novembro de 2026, as microempresas e empresas de pequeno porte optantes pelo Simples Nacional sujeitas à emissão de NFS-e deverão utilizar o Emissor Nacional. Já as disposições referentes à CBS e ao IBS para optantes do regime passam a produzir efeitos a partir de janeiro de 2027.
O que sua empresa precisa controlar para permanecer regular?
Cumprir as obrigações acessórias do Simples Nacional exige três controles principais: identificar corretamente quais exigências se aplicam ao negócio, garantir a qualidade das informações utilizadas nas declarações e respeitar os respectivos prazos.
PGDAS-D, documentos fiscais, obrigações trabalhistas, EFD-Reinf, DCTFWeb e exigências estaduais ou municipais não devem ser tratados como tarefas independentes. Muitos desses sistemas utilizam informações originadas da mesma operação empresarial.
Quanto melhor a integração entre faturamento, fiscal, contabilidade e departamento pessoal, menor a possibilidade de divergências e maior a capacidade de identificar erros antes que eles se transformem em passivos.
Em 2026 e 2027, essa organização ganha ainda mais relevância. Alterações nas penalidades do Simples, adoção da NFS-e Nacional e implementação das regras relacionadas à Reforma Tributária exigem revisão dos processos fiscais, dos sistemas e da forma como as empresas armazenam e conferem suas informações.
Organize as obrigações do Simples Nacional com acompanhamento especializado
A Riente Consultoria atua de forma consultiva com assessoria contábil, assessoria fiscal, planejamento tributário, departamento pessoal e recuperação de créditos tributários, ajudando empresas a estruturar processos, reduzir riscos e melhorar a qualidade das informações utilizadas na gestão.
Para empresas do Simples Nacional, esse acompanhamento permite ir além da emissão do DAS e da entrega de declarações.
É possível revisar enquadramentos, acompanhar apurações, identificar inconsistências, organizar rotinas fiscais e preparar a operação para as mudanças tributárias dos próximos períodos.
Se sua empresa precisa revisar as obrigações acessórias, corrigir falhas no fechamento ou estruturar uma rotina fiscal mais segura, fale com um especialista e solicite uma avaliação da sua operação.